Keyfacts: Fördermittel 2027 auf einen Blick
- Budgetäre Ausgangslage: 2027 ist das finale Bewilligungsjahr für EFRE- und ESF-Mittel der aktuellen EU-Periode sowie für Kernaufrufe von Horizon Europe. Entsprechend hoch ist das Auszahlungstempo bei Bund und Ländern.
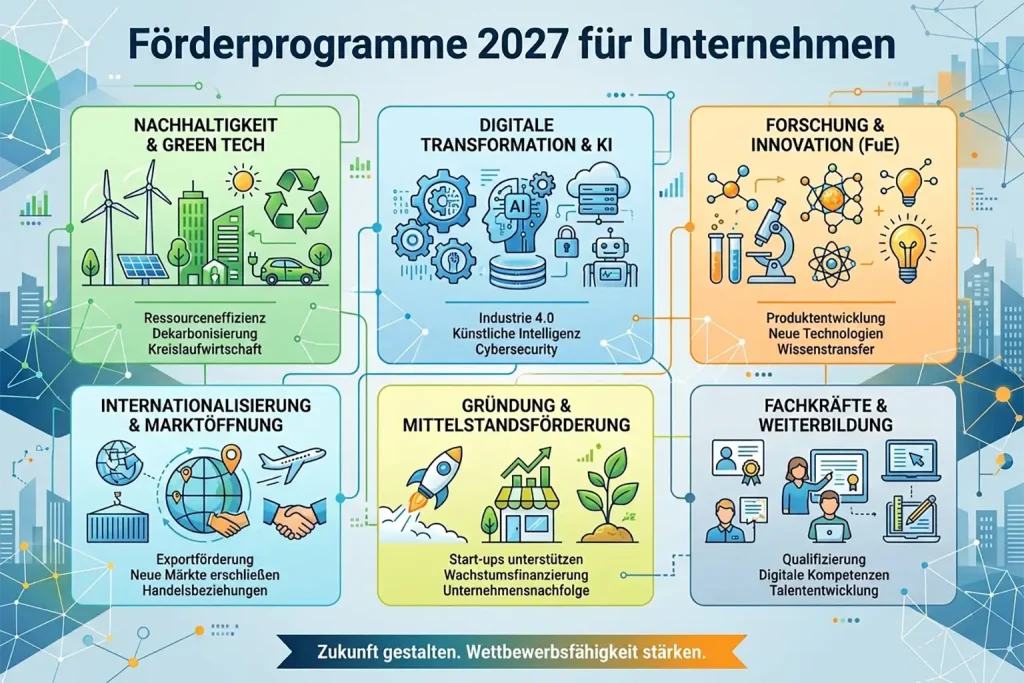
- Schwerpunkte der Prüfstellen: Praxistaugliche KI-Integration, Cybersicherheit nach NIS-2-Standard, Prozesswärme-Dekarbonisierung (EEW) und marktnahe FuE-Entwicklungen (ZIM).
- Gängige Finanzierungswege:
- Nicht rückzahlbare Barzuschüsse: Direkte Kostenerstattung für definierte Hardware-, Software- und Fremdleistungen.
- Förderkredite mit Tilgungszuschuss: Zinsvergünstigte Kredite über KfW oder Landesförderinstitute mit Teilerlass der Schuld.
- Forschungszulage (FZulG): Rechtsanspruch auf Steueranrechnung (bis zu 35 Prozent für KMU auf Personalkosten und 70 Prozent der Auftragskosten).
- Erfolgshebel: Strukturierte Kombination („Kumulierung“) verschiedener Förderbausteine unter sauberer Beachtung der De-minimis- und AGVO-Grenzen.
Förderlandschaft 2027: Warum dieses Jahr strategisch entscheidend ist
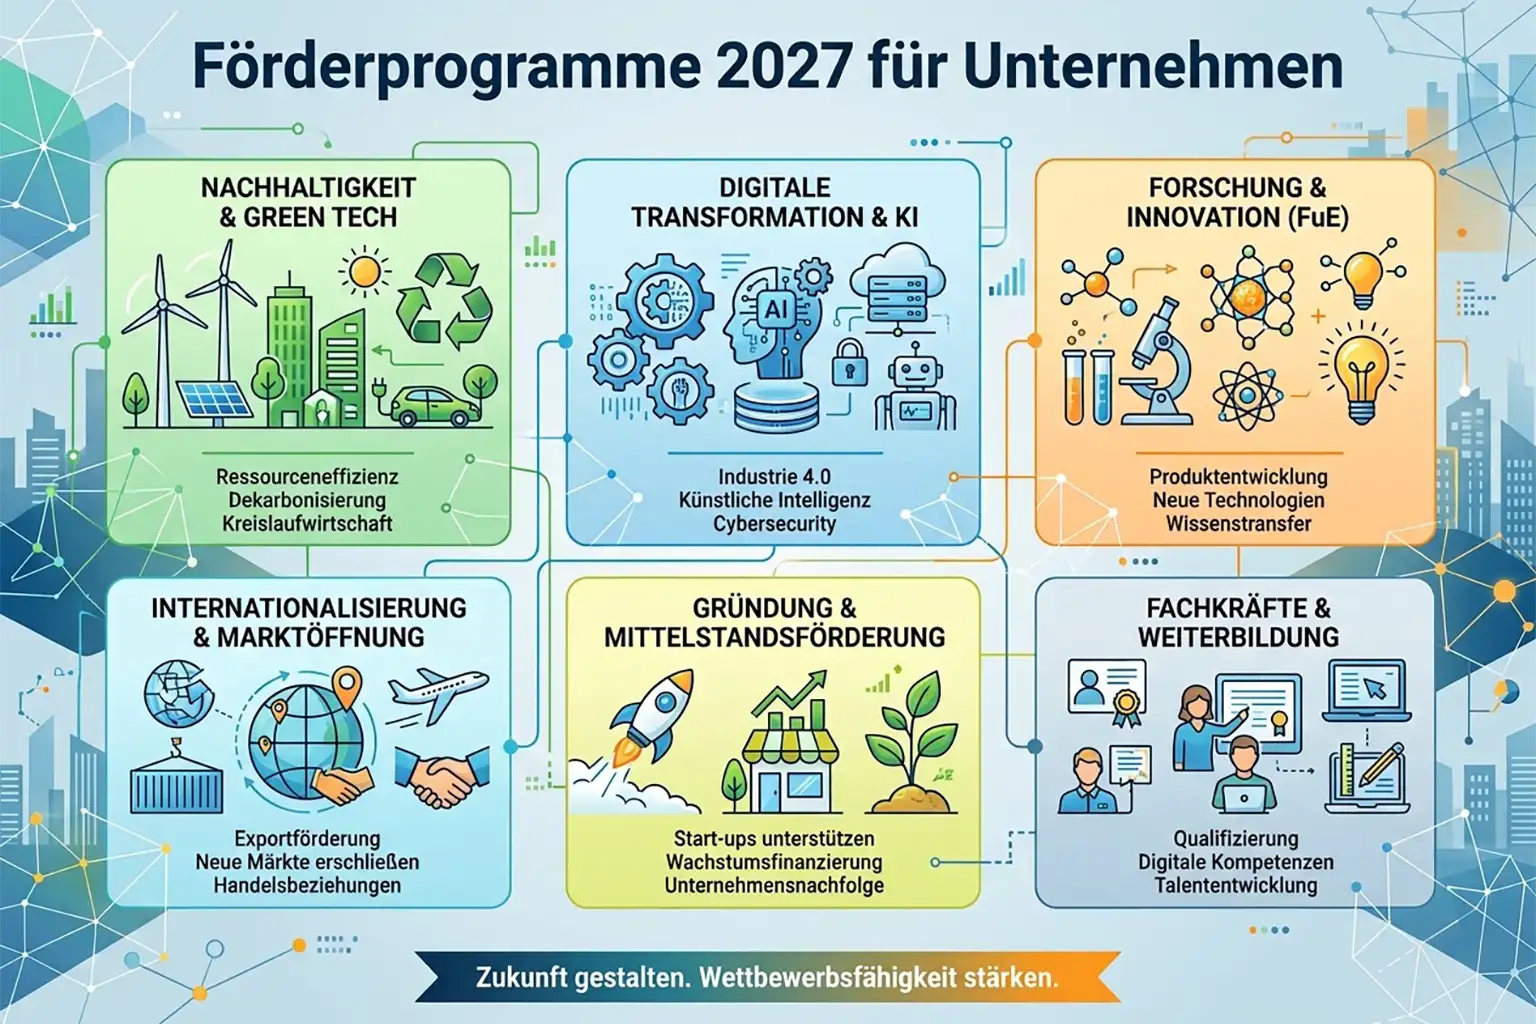
Die Ministerien und Landesbanken stehen unter erheblichem Druck, bewilligte Budgets vor dem Jahreswechsel vertraglich festzuzurren, da Restmittel sonst nach Brüssel zurückfließen. Gleichzeitig ist die Zeit reiner „Gießkannenförderungen“ vorbei. Gutachter schauen heute sehr genau hin: Schafft das Projekt echte Produktivitätssprünge? Senkt es den Energieverbrauch nachweisbar? Entsteht neues technologisches Know-how im Betrieb?
„Fördermittel dürfen in der Unternehmensführung kein nachträglicher Reflex sein. Wer das Jahr 2027 als finale Phase der europäischen Förderperiode nutzen will, muss seine Innovations- und Transformationsprojekte bereits jetzt planvoll aufsetzen. Die Budgets sind da – aber sie fließen dorthin, wo Planungssicherheit und strategische Klarheit herrschen.“
— Efe Duran Sarikaya, CEO der EPSA Deutschland GmbH
Wer Projekte erst im Herbst 2027 anstößt, riskiert, vor verschlossenen Türen oder leeren Töpfen zu stehen. Vorausschauende Betriebe stellen ihre Antragsunterlagen deshalb schon im Vorfeld zusammen.
Überblick: Die wichtigsten Förderprogramme 2027 im Vergleich
ZIM (Zentrales Innovationsprogramm Mittelstand)
- Träger / Stelle: BMWK / VDI/VDE-IT
- Art der Förderung: Nicht rückzahlbarer Zuschuss
- Maximale Förderquote / Höhe: Bis zu 45–55 % (max. 450.000 € je Teilprojekt)
- Zielgruppe: KMU, Mittelstand (< 500 Mitarbeiter), Forschungspartner
Forschungszulage (FZulG)
- Träger / Stelle: Finanzamt / Bescheinigungsstelle FuE (BSFZ)
- Art der Förderung: Steuergutschrift (Rechtsanspruch)
- Maximale Förderquote / Höhe: Bis zu 35 % für KMU (max. Bemessungsgrundlage 10 Mio. €)
- Zielgruppe: Alle Unternehmen unabhängig von Größe oder Branche
EEW (Bundesförderung Energie- & Ressourceneffizienz)
- Träger / Stelle: BAFA / KfW
- Art der Förderung: Zuschuss oder Tilgungszuschuss
- Maximale Förderquote / Höhe: Bis zu 40–60 % je nach Modul (bis zu 15 Mio. €)
- Zielgruppe: Gewerbliche Unternehmen aller Größen
ERP-Förderkredite Digitalisierung & Innovation
- Träger / Stelle: KfW (über Hausbank)
- Art der Förderung: Zinsvergünstigtes Darlehen
- Maximale Förderquote / Höhe: Bis zu 25 Mio. € Kreditvolumen
- Zielgruppe: KMU, Freiberufler, Midcaps
Regionale Digitalisierungszuschüsse (EFRE-Kofinanzierung)
- Träger / Stelle: Landesförderbanken (z. B. NRW.BANK, L-Bank, ILB, SAB)
- Art der Förderung: Verlorener Barzuschuss
- Maximale Förderquote / Höhe: 30 % bis 60 % (typisch 10.000 € bis 100.000 €)
- Zielgruppe: Regionale KMU und Handwerksbetriebe
EIC Accelerator
- Träger / Stelle: Europäische Kommission / EISMEA
- Art der Förderung: Mischfinanzierung (Grant + Eigenkapital)
- Maximale Förderquote / Höhe: Bis 2,5 Mio. € Zuschuss + bis 15 Mio. € Beteiligungskapital
- Zielgruppe: Deep-Tech-Start-ups und hochriskante KMU
Digitalisierung, KI & Cybersicherheit
Wer heute einen Förderantrag für Büro-Notebooks oder Standard-Softwarelizenzen einreicht, erhält postwendend eine Absage. Die Fördergeber verlangen spürbare Wertschöpfungssprünge.
1. Künstliche Intelligenz & Machine Learning
Bezuschusst wird die Implementierung intelligenter Algorithmen in gewachsene Prozesse: von automatisierter Qualitätskontrolle via Computer Vision über Machine-Learning-gestützte Materialdisposition bis hin zu sicheren, unternehmensinternen Sprachmodellen.
- Auf Bundesebene: Themenspezifische Förderaufrufe im Programm Digital Europe sowie gezielte Mittelstandsinitiativen des BMWK.
- Auf Länderebene: Landesprogramme wie der Digitalbonus (Bayern), die Digitalisierungsprämie Plus (Baden-Württemberg) oder BIG-Digital (Brandenburg). Gefördert werden neben Software-Entwicklungskosten auch externe Beratungs- und Einführungshonorare.
2. Cybersicherheit & NIS-2-Compliance
Die Umsetzung der europäischen NIS-2-Richtlinie zwingt viele Betriebe zu signifikanten Nachrüstungen in der Abwehr- und Überwachungsinfrastruktur.
- Gegenstand: Penetrationstests, SIEM- und SOC-Integrationen, Netzwerk-Segmentierungen und Vorbereitungen auf Zertifizierungen (z. B. ISO 27001 oder TISAX).
- Förderoptionen: Regionale Digitalprogramme federn diese Kosten häufig mit 40 bis 50 Prozent Zuschuss ab (gedeckelt meist auf 20.000 bis 50.000 Euro).
Wünschen Sie hierzu eine Kurzberatung?
Energieeffizienz, Nachhaltigkeit & Dekarbonisierung
Steigende CO₂-Kosten und regulatorische Vorgaben machen Energieeffizienz zum Dauerbrenner. Das zentrale Förderschwergewicht auf Bundesebene bleibt die Bundesförderung für Energie- und Ressourceneffizienz in der Wirtschaft (EEW).
Die 6 Module der EEW in der Übersicht:
- Modul 1 – Querschnittstechnologien: Austausch von Pumpen, Druckluftstationen, Ventilatoren und Elektromotoren gegen Spitzenmodelle. Förderquoten von 15 % bis 30 % für KMU.
- Modul 2 – Prozesswärme aus erneuerbaren Energien: Umstellung auf gewerbliche Wärmepumpen, Biomasseanlagen oder Solarthermie für Produktionsprozesse.
- Modul 3 – Mess-, Steuer- und Regelungstechnik (MSR) & Sensorik: Bis zu 40 % Zuschuss für Managementsysteme und Monitoring-Tools zur Energieüberwachung.
- Modul 4 – Prozessoptimierung: Der stärkste Hebel für produzierende Betriebe. Gefördert werden Umbauten ganzer Produktionsstrecken, wenn nachgewiesen wird, dass der Endenergieverbrauch pro Einheit spürbar sinkt.
- Modul 5 – Transformationspläne: Zuschüsse für fundierte Treibhausgasneutralitäts-Fahrpläne (bis zu 50.000 Euro, für KMU mit bis zu 60 % Quote).
- Modul 6 – Elektrifizierung: Unterstützung beim Tausch gas- oder ölbefeuerter Industrieöfen gegen elektrische Alternativen.
Praxishinweis: Für Modul 4 sowie für Umbauten an Firmengebäuden ist ein zertifizierter, dena-gelisteter Energieeffizienz-Experte zwingend vorgeschrieben. Binden Sie diesen Fachmann ein, bevor Lieferanten Angebote finalisieren.
Forschung, Entwicklung & Innovation (FuE)
Für eigene Entwicklungsleistungen stehen zwei Werkzeuge bereit, die sich ideal ergänzen: das projektbezogene Antragsverfahren und die steuerliche Entlastung.
ZIM (Zentrales Innovationsprogramm Mittelstand)
Das ZIM bleibt der Klassiker für technologieorientierte mittelständische Unternehmen.
- Struktur: Als Einzelprojekt oder in Kooperation mit anderen Betrieben bzw. Hochschulen.
- Kernkriterium: Es muss ein echtes technisches Entwicklungsrisiko vorliegen. Routinemäßige Produktweiterentwicklungen genügen den Prüfern nicht.
- Volumen: Förderfähige Kosten bis zu 450.000 Euro je Unternehmen mit Zuschussquoten bis zu 45 % (in strukturförderungsbedürftigen Regionen bis zu 55 %).
Die steuerliche Forschungszulage (FZulG)
Die Forschungszulage funktioniert ohne Einzelfallwettbewerb: Wer die gesetzlichen Kriterien erfüllt, hat einen Rechtsanspruch.
- Was zählt dazu? Experimentelle Entwicklung, angewandte Forschung und Grundlagenarbeit.
- Kostenbasis: Gefördert werden interne Personalkosten der FuE-Mitarbeiter sowie 70 % des Rechnungsbetrags bei extern vergebener Auftragsforschung (bis zu 10 Mio. Euro Bemessungsgrundlage).
- Vorteil: Die Zulage kann bis zu vier Jahre rückwirkend geltend gemacht werden. Erzielt das Unternehmen Verluste, zahlt das Finanzamt den Betrag direkt bar aus.
EU-Fördermittel im Endspurt: EFRE, Horizon Europe & EIC
Auf europäischer Ebene werden Projekte gefördert, die technologisch an die Grenze des Machbaren gehen oder regionale Wirtschaftsräume stärken:
- EFRE (Europäischer Fonds für regionale Entwicklung): Wird von den einzelnen Bundesländern gesteuert. 2027 laufen die Aufrufe der aktuellen Periode aus. Hier finden sich oft attraktive Investitionszuschüsse für Betriebserweiterungen in ausgewiesenen GRW-Fördergebieten.
- EIC Accelerator: Das Prestigeprogramm für bahnbrechende Deep-Tech-Projekte (TRL 5 bis 9). Bis zu 2,5 Millionen Euro Barzuschuss plus bis zu 15 Millionen Euro Beteiligungskapital der EU. Die Hürden sind extrem hoch, aber für skalierbare Innovationen unschlagbar.
- Eurostars: Ein deutlich schlankeres Antragsverfahren für grenzüberschreitende Forschungsinitiativen zwischen zwei oder mehr europäischen Mittelständlern.
Deep Dive: Fördermittel-Orchestrierung und Beihilferecht (De-minimis vs. AGVO)
Der eigentliche finanzielle Hebel entsteht selten durch einen einzelnen isolierten Antrag. Er entsteht dort, wo Investitionen strukturiert in mehrere Fördertöpfe aufgeteilt werden. Das erfordert jedoch absolute Beherrschung des Beihilferechts, da unzulässige Mischungen im Betriebsprüfungsfall zu Rückforderungen führen.
„Die stärkste Hebelwirkung entsteht heute an der Schnittstelle verschiedener Instrumente. Die Kunst besteht darin, nicht rückzahlbare Zuschüsse von Bund und Ländern nahtlos mit steuerlichen Instrumenten wie der Forschungszulage zu verknüpfen, ohne beihilferechtliche Risiken einzugehen.“
— Efe Duran Sarikaya, CEO der EPSA Deutschland GmbH
1. Das Verbot der Doppelförderung beachten
Keine Rechnung und kein Mitarbeitergehalt darf doppelt gefördert werden. Wer die Personalkosten eines Programmierers für sechs Monate über ein ZIM-Projekt abrechnet, darf denselben Stundenzettel nicht gleichzeitig in der Forschungszulage ansetzen.
2. Rechtssicherer Förderschnitt nach Arbeitspaketen
Die saubere Lösung liegt in der horizontalen Trennung des Gesamtvorhabens:
- Paket 1 (Algorithmen & Kernentwicklung): Reine FuE-Eigenleistungen der Software- und Konstruktionsabteilung fließen in die steuerliche Forschungszulage.
- Paket 2 (Anlagentechnik & Hardware): Messgeräte, Abwärmenutzung und Zukaufteile werden über Investitionszuschüsse (wie EEW Modul 4) abgesichert.
- Paket 3 (Systemintegration & Cybersecurity): Externe Beratungs- und Implementierungsdienstleistungen deckt ein regionaler Digitalisierungszuschuss ab.
3. De-minimis versus Allgemeine Gruppenfreistellungsverordnung (AGVO)
- De-minimis-Regel: Kleine Zuschüsse, Beratungsleistungen und Bürgschaften unterliegen oft der De-minimis-Grenze von 300.000 Euro innerhalb von drei Jahren (bezogen auf den gesamten Unternehmensverbund). Betriebe müssen Buch führen, wie viel von diesem Freibetrag bereits ausgeschöpft ist.
- AGVO: Größere Vorhaben wie das ZIM oder Energieeffizienz-Investitionen laufen über die AGVO. Hier gelten keine starren Pauschalgrenzen, sondern projektspezifische Förderintensitäten (z. B. maximal 50 % bei mittleren Unternehmen). Mehrere AGVO-Maßnahmen dürfen nebeneinander existieren, solange die Höchstquote für das jeweilige Teilpaket nicht gerissen wird.
Praxisbeispiel: Wie ein Mittelständler 151.000 Euro Zuschuss realisiert
Wie das Zusammenspiel in der industriellen Praxis funktioniert, zeigt das Szenario eines metallverarbeitenden Betriebes:
Ausgangslage des Betriebs:
- Branche: CNC-Präzisionstechnik
- Mitarbeiter: 78 Beschäftigte (KMU-Status)
- Jahresumsatz: 14 Millionen Euro
- Investitionsvorhaben: Entwicklung einer KI-gestützten Inline-Fehlererkennung und gleichzeitige Nachrüstung einer Abwärmerückgewinnung an den Maschinen zur Hallenbeheizung.
- Gesamtes Budget: 380.000 Euro
Schritt 1: Trennung der Kostenpositionen
- Entwicklungsaufwand intern: 180.000 Euro (Gehälter für Entwickler und Mechatroniker zur Erstellung der Bildverarbeitungsalgorithmen über 12 Monate).
- Energieeffizienz-Hardware: 120.000 Euro (Wärmetauscher, isolierte Leitungsnetze, MSR-Sensorik).
- Externe Dienstleistungen: 80.000 Euro (Anbindung an das ERP/MES-System und NIS-2-konforme Netzwerkhärtung).
Schritt 2: Die gewählte Förderkombination
Baustein 1 – Bundesförderung für Energieeffizienz (EEW Modul 4)
- Förderbasis: 120.000 Euro Investitionskosten für die Abwärmenutzung.
- Förderquote für KMU: 40 % Zuschuss.
- Auszahlung: 48.000 Euro Barzuschuss (nach Antragstellung und Freigabe vor Baubeginn).
Baustein 2 – Regionaler Digitalisierungszuschuss des Landes
- Förderbasis: 80.000 Euro für externe Systemintegration und Cybersecurity.
- Förderquote für kleine Unternehmen: 50 % (über De-minimis gedeckt).
- Auszahlung: 40.000 Euro Barzuschuss.
Baustein 3 – Steuerliche Forschungszulage (FZulG)
- Förderbasis: 180.000 Euro nachweisbare interne FuE-Personalkosten.
- Fördersatz für KMU: 35 % steuerliche Gutschrift.
- Steuererstattung / Verrechnung: 63.000 Euro (rückwirkend nach Abschluss des Geschäftsjahres beim Finanzamt eingereicht).
Wirtschaftliches Gesamtergebnis:
- Gesamtinvestition: 380.000 Euro
- Summe der Zuschüsse & Steuergutschriften: 151.000 Euro
- Tatsächlicher Eigenaufwand: 229.000 Euro (Gesamtförderquote knapp 40 %)
- Zusatzeffekt: Durch die Wärmerückgewinnung spart der Betrieb rund 28.000 Euro Erdgas pro Jahr. Das senkt die Amortisationszeit der verbleibenden Eigenmittel auf unter drei Jahre.
Schritt-für-Schritt-Fahrplan zur erfolgreichen Beantragung
Ablauf des Förderprozesses: Projektsteckbrief & Scope -> Förderprogramm-Matching & Kriterienprüfung -> Erstellung Vorhabenbeschreibung & Finanzkalkulation -> Offizielle Antragstellung / Eingangsbestätigung (AB HIER GILT DIE VORHABENBEGINN-GRENZE!) -> Auftragsvergabe, Verträge & Umsetzung -> Mittelabruf & rechnerischer Verwendungsnachweis
- Projektsteckbrief schärfen: Welches Problem wird gelöst? Worin liegt die technische Neuerung oder Energieeinsparung? Zeithorizont und Gesamtkosten realistisch schätzen.
- KMU-Status prüfen: Haben Sie weniger als 250 Mitarbeiter und entweder unter 50 Millionen Euro Umsatz oder unter 43 Millionen Euro Bilanzsumme? Achtung: Verbundene Unternehmen und Gesellschafteranteile zählen anteilig mit.
- Angebote einholen (strikt unverbindlich): Angebote von Lieferanten und Softwarehäusern anfordern. Keine bindenden Vorverträge oder Optionsgeschäfte unterschreiben.
- Antrag digital einreichen: Unterlagen über die jeweiligen Plattformen übermitteln (easy-Online, BAFA-Portal, Landesportale).
- Eingangsbestätigung abwarten: Erst wenn die offizielle Eingangsbestätigung („Vorzeitiger Vorhabenbeginn auf eigenes Risiko zugelassen“) oder der Zuwendungsbescheid vorliegt, darf bestellt werden.
- Revisionssicher dokumentieren: Stundenzettel für Projektmitarbeiter monatlich abzeichnen, Rechnungen sauber trennen und Zahlungsbelege archivieren.
Die 5 teuersten Fehler bei Förderanträgen
- Vorzeitiger Vorhabenbeginn: Der absolute Klassiker. Wer vor der formalen Bestätigung des Fördergebers eine Auftragsbestätigung gegenzeichnet oder eine Anzahlung leistet, fliegt ausnahmslos aus der Förderung. Nachträgliche Heilung ist ausgeschlossen.
- Intransparente Gesellschafterstrukturen: Wer Beteiligungen von Finanzinvestoren oder Muttergesellschaften bei der KMU-Erklärung verschweigt, begeht Subventionsbetrug. Die Gelder werden samt Zinsen zurückgefordert.
- Produktpflege als Innovation deklarieren: Reine Software-Updates, Layout-Anpassungen oder reguläre Wartungsarbeiten sind keine FuE. Gutachter erkennen das sofort und lehnen das Projekt ab.
- De-minimis-Limits überschreiten: Wer bei mehreren Landesbanken Anträge stellt und den Überblick über die rollierende Drei-Jahres-Grenze (300.000 Euro) verliert, riskiert die Rückzahlung der übersteigenden Beträge.
- Schlampige Zeiterfassung: Bei Projekten mit Personalkostenförderung fordern Prüfstellen lückenlose Arbeitszeitnachweise. Wer pauschal 40 Stunden pro Woche ohne Tätigkeitsbeschreibung einträgt, fällt bei der Verwendungsnachweisprüfung durch.
Fazit: Förderprogramme 2027 für Unternehmen strategisch als Hebel einsetzen
Das Jahr 2027 belohnt gut organisierte Betriebe: Durch das Auslaufen der EU-Förderperiode und die gezielten Bundesinitiativen stehen substanzielle Gelder bereit, um unternehmerische Risiken bei Zukunftsinvestitionen abzufedern.
Entsprechende Förderprogramme 2027 für Unternehmen sollten dabei nie das Geschäftsmodell bestimmen. Sie erfüllen ihren Zweck dann am besten, wenn sie Investitionen beschleunigen, die betriebswirtschaftlich ohnehin geplant waren. Wer Projekte frühzeitig strukturiert, Angebote vorab sauber prüft und direkte Zuschüsse mit steuerlichen Instrumenten wie der Forschungszulage kombiniert, verschafft sich einen messbaren Liquiditäts- und Wettbewerbsvorteil.
Häufig gestellte Fragen (FAQ) zu Förderprogrammen 2027 für Unternehmen
1. Kann ich Förderprogramme miteinander kombinieren (Kumulierung)?
Grundsätzlich ja, solange die jeweiligen Programmrichtlinien dies nicht explizit untersagen. Typisch ist das Zusammenspiel aus zinsgünstigen Krediten (KfW) und nicht rückzahlbaren Zuschüssen (BAFA) oder die Trennung nach Arbeitspaketen. Wichtigste Grenze: Eine identische Rechnung darf niemals doppelt bezuschusst werden (Ausschluss der Doppelförderung), und die Gesamtobergrenzen des Beihilferechts müssen eingehalten werden.
2. Was passiert, wenn ein gefördertes Entwicklungsprojekt scheitert?
Bei echten FuE-Projekten (wie im ZIM-Programm) ist das technologische Risiko eine Grundvoraussetzung für die Bewilligung. Erweist sich ein Lösungsansatz trotz gewissenhafter Arbeit als technisch nicht machbar, müssen ordnungsgemäß abgerechnete Gelder in aller Regel nicht zurückgezahlt werden. Entscheidend ist der Nachweis, dass nach Plan gearbeitet und sauber dokumentiert wurde.
3. Wie viel Vorlaufzeit muss man für die Bewilligung einplanen?
Die Bearbeitungszeiten unterscheiden sich je nach Vergabestelle spürbar:
- Regionale Digitalisierungszuschüsse der Länder: Oft 6 bis 12 Wochen.
- Energieeffizienz-Programme (BAFA / EEW): Meist 8 bis 16 Wochen.
- Technologieprogramme des Bundes (ZIM): Zwischen 4 und 6 Monaten.
- EU-Förderungen (z. B. Horizon / EIC): Mehrstufig, in der Praxis 6 bis 9 Monate.
4. Gilt die Forschungszulage auch für Projekte, die bereits abgeschlossen sind?
Ja, das ist einer der größten Vorzüge dieses Instruments. Der Antrag auf Bescheinigung bei der BSFZ und der anschließende Festsetzungsantrag beim Finanzamt können rückwirkend für alle Wirtschaftsjahre gestellt werden, deren Steuerbescheide noch verfahrensrechtlich offen sind (in der Regel bis zu vier Jahre rückwirkend).
5. Müssen erhaltene Zuschüsse für Unternehmen versteuert werden?
Echte Zuschüsse zur Deckung laufender Betriebsausgaben gelten steuerlich als Betriebseinnahmen im Zuflussjahr. Handelt es sich um Investitionszuschüsse für das Anlagevermögen, haben Unternehmen ein Wahlrecht: Sie können den Zuschuss als Ertrag ansetzen oder die Anschaffungskosten des Wirtschaftsguts rechnerisch kürzen, wodurch die jährliche Abschreibung sinkt. Die steuerliche Forschungszulage (FZulG) ist hingegen steuerfrei und wird unmittelbar mit der festgesetzten Körperschafts- oder Einkommensteuerschuld verrechnet.