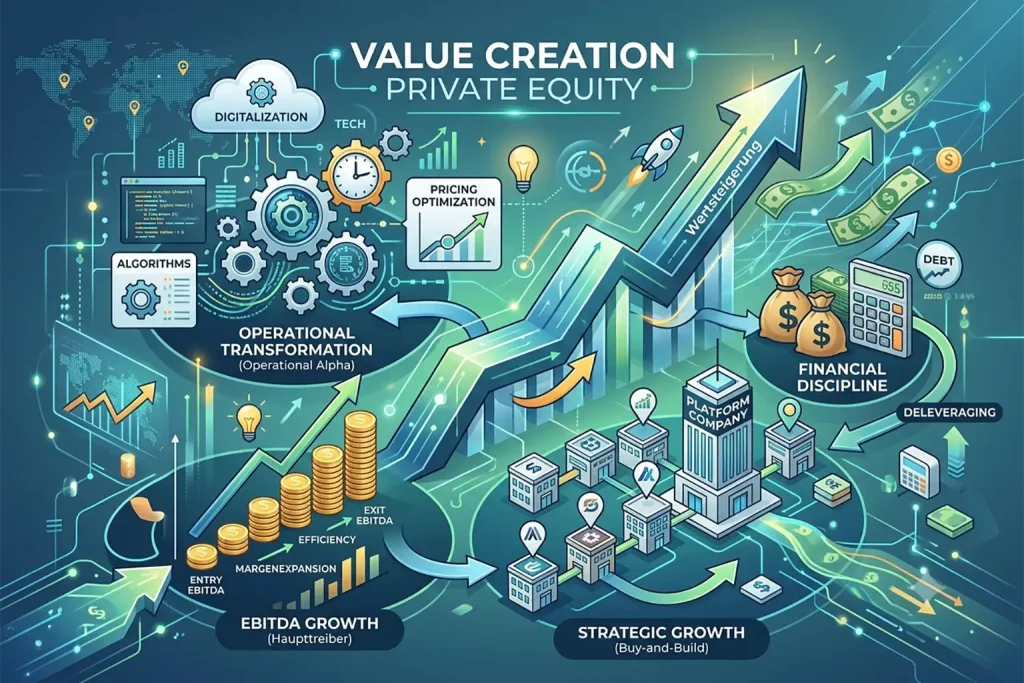
Key Facts zur PE Value Creation
- Definition: Die gezielte Steigerung des Eigenkapitalwerts eines Portfoliounternehmens während der typischen Haltedauer von 4 bis 7 Jahren bis zum Exit.
- Die drei Renditequellen:
- EBITDA-Wachstum: Umsatzplus und Margenexpansion bilden heute mit 60 bis 75 % den Hauptteil des Gesamtertrags.
- Deleveraging: Die planmäßige Schuldentilgung aus dem laufenden Cashflow steuert solide 15 bis 25 % bei.
- Multiple Expansion: Eine Ausweitung des Bewertungsmultiplikators beim Verkauf ist im aktuellen Zinsumfeld unberechenbar und macht meist nur noch 0 bis 15 % aus.
- Kerninstrument: Der Value Creation Plan (VCP), gesteuert durch praxiserfahrene In-House Operating Partner.
- Wesentlicher Hebel: Buy-and-Build-Ansätze zur gezielten Nutzung von Multiple-Arbitrage (Zukauf kleinerer Add-ons zu günstigeren Bewertungen als das Kernunternehmen).
Was ist Value Creation im Private Equity? (Definition)
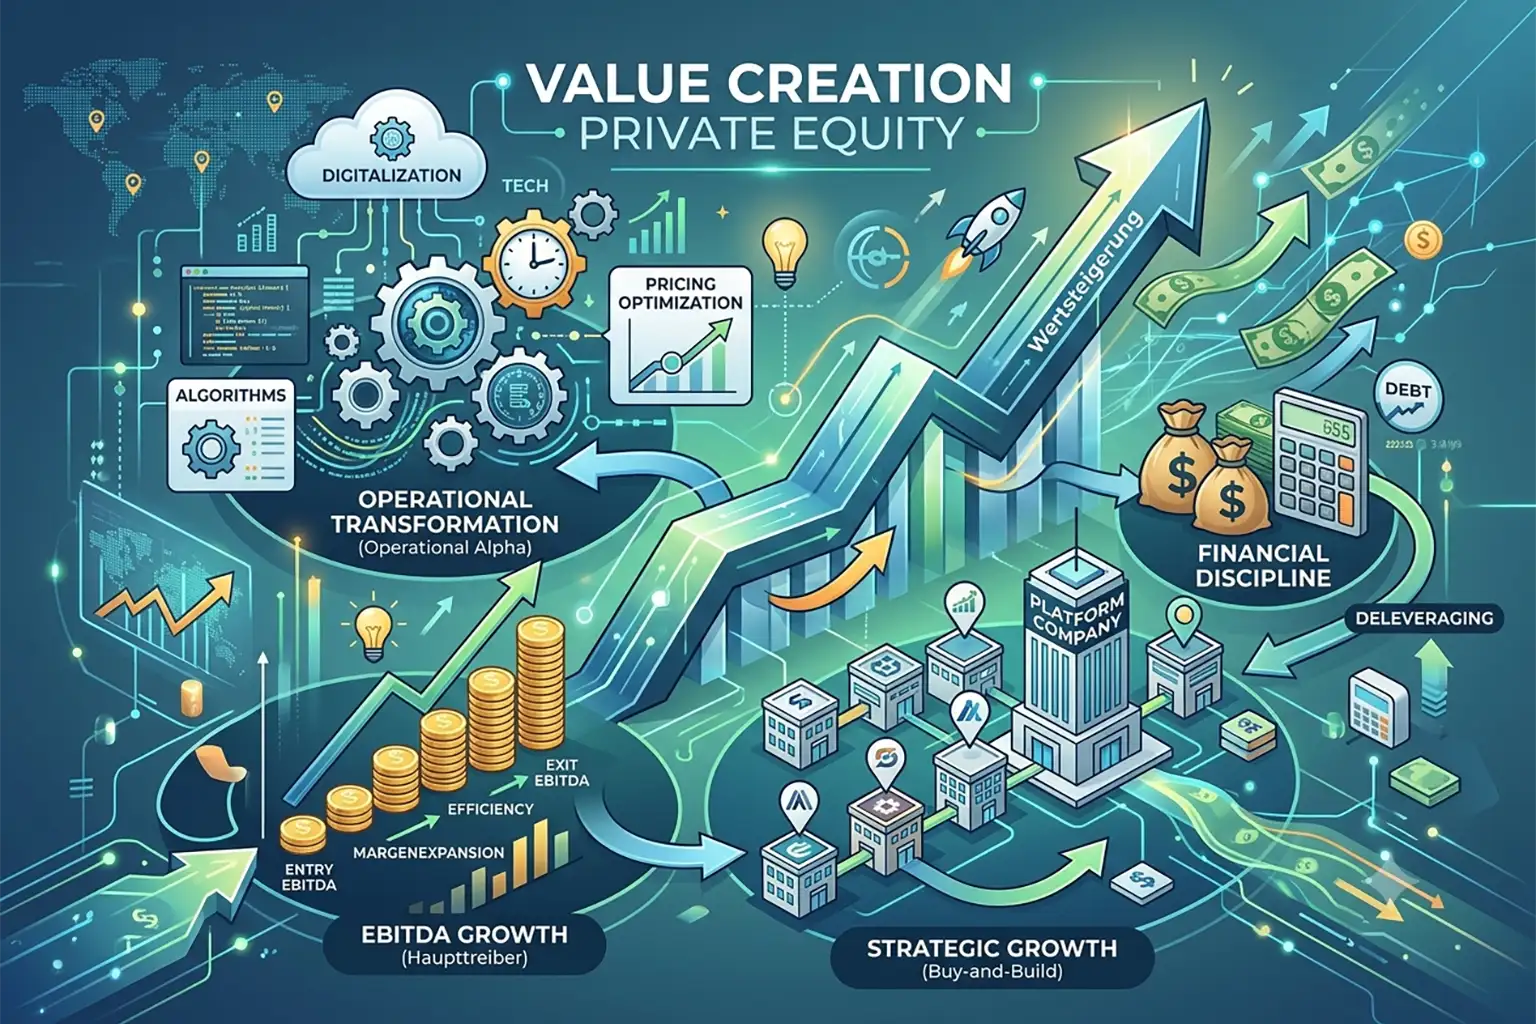
Im Gegensatz zu passiven Finanzanlagen handelt es sich um einen aktiven Wertschöpfungsansatz (Active Ownership). Ziel ist es nicht, darauf zu hoffen, dass das Unternehmen allein durch allgemeine Markttrends wächst. Stattdessen greifen Beteiligungsfonds auf strukturierte Transformationsprogramme zurück: Sie optimieren bestehende Geschäftsmodelle, verbessern Margen, erschließen neue Märkte und bereiten die Organisation systematisch auf einen profitablen Verkauf (Exit) an einen strategischen Käufer oder einen Folgeinvestor vor.
Value Creation umfasst im Wesentlichen drei Dimensionen:
- Operative Wertschöpfung: Konkrete Effizienzsteigerungen im Geschäftsalltag – von der B2B-Preisoptimierung über Einkaufssynergien bis hin zur Senkung der Durchlaufzeiten und Vorratsbestände.
- Strategische Wertschöpfung: Neuausrichtung des Unternehmens durch Buy-and-Build-Akquisitionen, internationale Expansion und die Bereinigung unrentabler Randbereiche.
- Finanzielle Disziplin: Professionelles Cashflow-Management, kontinuierliche Tilgung der Akquisitionskredite und transparente, datenbasierte Kennzahlensysteme.
Der Paradigmenwechsel: Warum Financial Engineering allein versagt
Über viele Jahre hinweg funktionierte Private Equity nach einem vertrauten Muster: Ein hoher Fremdkapitalanteil (Leverage) hebelte die Eigenkapitalrendite, während stetig steigende Marktbewertungen (Multiple Expansion) selbst bei mäßiger operativer Entwicklung für solide Ausstiegserlöse sorgten. Günstiges Geld kaschierte Ineffizienzen.
„Wer sich heute noch auf steigende Bewertungsmultiplikatoren und billige Kredite verlässt, spekuliert – echter Wert entsteht nur dort, wo Unternehmen operativ besser arbeiten als vor dem Einstieg.“
Dieses Umfeld hat sich grundlegend gewandelt. Gestiegene Basiszinsen, vorsichtigere Kreditvergaben der Banken und anspruchsvollere Exit-Märkte zwingen Investoren zum Umdenken:
- Klassische LBO-Phase (vor 2008):
- Primärer Renditetreiber: Aggressiver Schuldenabbau und Finanzstrukturierung
- Fremdkapital-Anteil: Typischerweise 65 bis 80 %
- Fokus des Investment-Teams: Transaktionsabwicklung, steuerliche Strukturierung und Leverage
- Niedrigzinsphase (2010 bis 2021):
- Primärer Renditetreiber: Generelle Marktexpansion und steigende Bewertungsmultiplikatoren
- Fremdkapital-Anteil: 50 bis 65 %
- Fokus des Investment-Teams: Schnelles Sourcing, Reiten von Megatrends und Multiple-Arbitrage
- Aktuelle Marktphase (ab 2022):
- Primärer Renditetreiber: Operative Margen- und Ergebnisverbesserung
- Fremdkapital-Anteil: Konservativere 35 bis 50 %
- Fokus des Investment-Teams: Enge Zusammenarbeit mit dem Management, Operating Partner, datenbasierte Preismodelle und Plattform-Konsolidierung
Erfolgreiche Beteiligungsgesellschaften verstehen sich deshalb heute nicht mehr als reine Finanzintermediäre. Sie treten als erfahrene Sparringspartner auf, die Portfoliounternehmen mit Fachwissen, Prozessdisziplin und Branchenkontakten gezielt weiterentwickeln.
Das Hybrid-Modell: Die drei Säulen moderner Wertgenerierung
Das Hybrid-Modell verbindet die finanzielle Disziplin klassischer Investoren mit industrieller und operativer Umsetzungskraft. Die Wertsteigerung stützt sich dabei auf drei tragende Säulen:
- Säule 1: Operative Exzellenz (Margin Expansion) – Heben direkter Renditepotenziale durch wertorientiertes Pricing, stringentes Cash- und Working-Capital-Management sowie gebündelte Beschaffung.
- Säule 2: Strategisches Wachstum und M&A – Beschleunigter Ausbau über Buy-and-Build-Konzepte, Erschließung neuer Auslandsmärkte und konsequente Bereinigung unrentabler Randaktivitäten.
- Säule 3: Tech, Data und ESG (Multiple-Hebel) – Sicherung von Bewertungsaufschlägen beim Verkauf durch transparente Datenarchitekturen, moderne ERP-Systeme und glaubwürdige ESG-Standards.
1. Operative Exzellenz (Margin Expansion)
- Value-based Pricing: Im Mittelstand dominieren noch immer historische Kosten-Plus-Kalkulationen. Werden Preise stattdessen nach echtem Kundennutzen differenziert, Konditionenmodelle bereinigt und unrentable Aufträge konsequent nachverhandelt, schlägt sich das ohne nennenswerten Zeitverzug im operativen Ergebnis nieder.
- Working-Capital-Optimierung: Eine Verkürzung der Kapitalbindung (Cash Conversion Cycle) über gezieltes Forderungsmanagement, verlängerte Zahlungsziele im Einkauf und schlankere Lagerbestände setzt sofort Liquidität frei. Dieses Kapital dient dem Schuldenabbau oder finanziert Zukäufe ohne zusätzliche Gesellschaftermittel.
- Einkauf und Gemeinkosten: Über Portfoliogrenzen hinweg lassen sich Standardbedarfe wie IT-Lizenzen, Logistikleistungen oder Versicherungen bündeln, um Großkundenkonditionen zu realisieren. Parallel werden gewachsene Verwaltungsstrukturen gestrafft.
2. Strategisches Wachstum und Buy-and-Build
- Plattform-Strategie: Ein gut aufgestelltes Unternehmen mit stabiler Führungsmannschaft und tragfähiger IT dient als Nukleus. In diesen werden sukzessive kleinere Wettbewerber integriert.
- Multiple Arbitrage: Kleinere Zukäufe sind im Einkauf oft deutlich günstiger als etablierte Plattformen. Werden kleinere Wettbewerber beispielsweise zum 5-fachen EBITDA erworben und auf einer Plattform integriert, die beim Exit mit dem 10-fachen bewertet wird, entsteht bereits durch diesen Bewertungssprung erheblicher Wert.
- Vertriebsstruktur und Go-to-Market: Der Vertrieb wird von personengebundenen Netzwerken auf skalierbare Systeme umgestellt: klare Pipeline-Steuerung, CRM-gestützte Leadgenerierung und Provisionsmodelle, die Deckungsbeiträge statt reinen Umsatz belohnen.
3. Digitale Transformation und ESG als Multiple-Hebel
- Transparente Datensteuerung: Der Aufbau verlässlicher Dashboards sorgt dafür, dass Kennzahlen wie Kundenabwanderung, Akquisitionskosten und Deckungsbeiträge je Produktlinie in Echtzeit vorliegen, statt monatelang auf BWA-Abschlüsse zu warten.
- ESG als Werttreiber: Nachhaltigkeit ist im modernen Portfoliomanagement kein Pflichtprogramm, sondern wirkt direkt auf den Exit-Wert. Käufer zahlen nachweisbare Aufschläge für Unternehmen mit transparenter Lieferkette, energieeffizienter Produktion und stabiler Governance, da dies künftige Risiken minimiert.
Wünschen Sie hierzu eine Kurzberatung?
Die Rendite-Dekonstruktion: Die PE-EBITDA-Bridge
Um nachvollziehbar zu belegen, wie ein Wertzuwachs zustande kam, zerlegen Investment-Profis die Gesamtrendite systematisch in ihre Einzelteile.
Der Gesamtwertzuwachs des Eigenkapitals ergibt sich aus der Differenz zwischen dem Eigenkapitalwert beim Exit und dem ursprünglich eingesetzten Eigenkapital beim Zukauf. Er berechnet sich aus dem bereinigten Ausstiegs-EBITDA multipliziert mit dem erzielten Exit-Multiple abzüglich der verbleibenden Nettofinanzschulden, verglichen mit der gleichen Rechnung beim Einstieg.
Diese Wertsteigerung teilt sich in drei messbare Hebel auf:
- Operativer Effekt (EBITDA-Wachstum): Das reine Plus beim operativen Ergebnis zwischen Einstieg und Ausstieg, bewertet mit dem ursprünglichen Einstiegs-Multiple. Dieser Posten spiegelt wider, wie viel Wert das Team durch Margenverbesserung und organisches Wachstum geschaffen hat.
- Multiple-Effekt: Das erreichte Ausstiegs-EBITDA multipliziert mit der Veränderung des Bewertungsmultiplikators. Dieser Faktor misst, wie stark der Markt das Unternehmen beim Exit höher bewertet – sei es durch veränderte Marktbedingungen, eine führende Marktposition oder eine geschärfte Equity Story.
- Deleveraging-Effekt: Die Differenz zwischen der Nettoverschuldung zu Beginn und am Ende der Haltedauer. Hier zeigt sich, wie viele Kredite das Unternehmen aus eigener Kraft über den erwirtschafteten freien Cashflow tilgen konnte.
Der operative Zyklus: Vom 100-Tage-Plan zum Exit
Operative Wertsteigerung ist kein Ad-hoc-Prozess, sondern folgt einer festen Taktung über den gesamten Lebenszyklus des Investments:
1. Pre-Signing: Operational Due Diligence (ODD)
Lange vor dem Vollzug der Transaktion prüft das Deal-Team gemeinsam mit operativen Partnern die tatsächlichen Verbesserungschancen:
- Welche Margenpotenziale lassen sich im Branchenvergleich sofort identifizieren?
- Wo gibt es ungenutzte Spielräume bei Preisen und Konditionen?
- Welche Investitionen in IT und Führungskräfte sind unvermeidbar, um das geplante Wachstum zu tragen?
2. Tag 1 bis 100: Fixieren des Value Creation Plans (VCP)
- Gleichgerichtete Interessen: Einführung substanzieller Beteiligungsprogramme (Sweet Equity), damit Management und Investor finanziell am selben Strang ziehen.
- Fokus auf wenige Initiativen: Festlegung von maximal drei bis fünf Kernprojekten für die ersten Monate. Typischerweise scheitert Wertschöpfung nicht an fehlenden Konzepten, sondern an personeller Überlastung.
- Verbindliches Tracking: Einrichtung eines Projektbüros (PMO), das Termine, Meilensteine und Cash-Effekte wöchentlich auf den Punkt kontrolliert.
3. Transformation und Add-ons (Monat 4 bis 48)
- Konsequente Abarbeitung von Vertriebs-, Pricing- und Effizienzprogrammen.
- Gezielte Übernahme und zügige Integration von zwei bis vier kleineren Ergänzungsunternehmen.
- Vereinheitlichung zentraler Systeme (ERP, Buchhaltung, CRM), um Skaleneffekte nutzbar zu machen.
4. Exit Readiness (6 bis 12 Monate vor Exit)
- Schärfung der Zukunftsstory: Klare Darstellung der nächsten Entwicklungsphase für den Nachfolger (etwa neuer Regionalmarkt oder zusätzliches Servicesegment).
- Vendor Due Diligence (VDD): Frühzeitige Erstellung unabhängiger Berichte zu Finanzen, IT, Recht und Steuern, um Kaufpreisabzüge in den finalen Verhandlungen auszuschließen.
Deep Dive: Operatives B2B-Pricing als stärkster EBITDA-Hebel
Unter allen Stellschrauben im Value Creation Plan reagiert das Betriebsergebnis am stärksten auf Preisoptimierungen. Während Kostensenkungen oft schmerzhafte Einschnitte verlangen und Produktentwicklungen Jahre dauern, landet jeder zusätzlich realisierte Prozentpunkt im Preis praktisch ohne Zeitverlust direkt im Gewinn.
„Pricing ist der unmittelbarste Hebel im Portfolio: Jeder durchgesetzte Prozentpunkt fließt ohne Umwege und Zeitverlust direkt ins operative Ergebnis.“
Gerade im inhabergeführten Mittelstand trifft man häufig auf ähnliche Schwachstellen: historisch gewachsene Rabattstrukturen, pauschale Kalkulationen und Vertriebsteams, die vor Preiserhöhungen zurückschrecken.
1. Analyse der Pocket-Price-Waterfall (Margenlecks schließen)
Der erste Schritt besteht darin, den tatsächlich verbleibenden Ertrag pro Produkt und Kunde freizulegen. Zwischen dem offiziellen Listenpreis und dem Nettoerlös (Pocket Price) versickert oft viel Geld:
- Ungeprüfte Sonderrabatte und Kulanzzugeständnisse ohne Gegenleistung
- Frachten, Kleinmengenzuschläge und Verpackungskosten, die das Unternehmen selbst trägt
- Schleichende Boni, Skonti und Jahresendvergütungen
- Kostenintensive Extra-Dienstleistungen und Anpassungen, die dem Kunden nie berechnet werden
Wird diese Kette detailliert aufgeschlüsselt, zeigt sich schnell, dass oft vermeintliche Großkunden unter dem Strich kaum Geld einbringen oder sogar Verluste verursachen.
2. Das 4-Schritte-Pricing-Playbook für die Praxis
Ein praxiserprobter Operating Partner setzt in den ersten Monaten auf ein klares Vorgehen:
- Schritt 1: Sofortmaßnahmen umsetzen (Monat 1 bis 2)
- Streichen nicht vertraglich gebundener Sonderrabatte und Durchsetzen von Mindestbestellwerten.
- Einführung klarer Zuschläge für gestiegene Rohstoff-, Fracht- und Energiekosten.
- Schritt 2: Kundengruppen differenzieren (Monat 2 bis 3)
- Verzicht auf pauschale Preiserhöhungen über das gesamte Sortiment.
- Gezielte Trennung zwischen austauschbaren Standardartikeln und unverzichtbaren Kernprodukten mit hoher Preisakzeptanz.
- Schritt 3: Freigabeprozesse verbindlich regeln (Monat 3 bis 4)
- Definition klarer Grenzen: Zusätzliche Nachlässe dürfen nur mit Zustimmung der Vertriebs- oder Geschäftsleitung gewährt werden.
- Einführung einfacher Kalkulationsvorgaben, damit der Vertrieb die Margenwirkung bei der Angebotserstellung direkt sieht.
- Schritt 4: Vertriebsvergütung auf Deckungsbeiträge umstellen
- Variable Gehaltsanteile werden nicht mehr am reinen Umsatz, sondern am erwirtschafteten Rohertrag bemessen.
- Durchführung praxisnaher Verhandlungstrainings, damit Kundenbetreuer Preisgespräche selbstbewusst und mit Nutzenargumenten führen.
Mit diesen Maßnahmen lässt sich die operative Marge im Portfolio erfahrungsgemäß innerhalb von 6 bis 12 Monaten um 150 bis 300 Basispunkte anheben – ein Effekt, der den Verkaufserlös überproportional nach oben treibt.
Praxisbeispiel: Wertsteigerung eines mittelständischen Industriezulieferers
Wie das Ineinandergreifen dieser Hebel in der Praxis aussieht, zeigt das Beispiel eines klassischen Industrieunternehmens aus dem Bereich Präzisionsteile:
1. Ausgangslage beim Einstieg (Entry)
- Kennzahlen: 60 Millionen Euro Umsatz, 7,2 Millionen Euro EBITDA (12 % EBITDA-Marge).
- Bewertung und Finanzierung: Einstieg zum 8,5-fachen EBITDA, was einem Gesamtwert (Enterprise Value) von 61,2 Millionen Euro entspricht. Finanziert mit 30,6 Millionen Euro Bankkrediten (50 % LTV) und 30,6 Millionen Euro Eigenkapital des Fonds.
- Herausforderungen: Stark auf den Altinhaber zentrierte Führung, starre Kalkulation, zersplitterter Einkauf bei über 450 Lieferanten und veraltete IT ohne Kundendeckungsbeiträge.
2. Umsetzung der Value-Creation-Initiativen (5 Jahre Haltedauer)
- Jahr 1 (Soforthebel): Das Streichen unkoordinierter Rabatte und die Einführung von Materialkostenzuschlägen brachten ein EBITDA-Plus von 1,4 Millionen Euro. Durch die Senkung überhöhter Sicherheitsbestände wurden 3,8 Millionen Euro Liquidität freigesetzt und direkt zur Sondertilgung genutzt.
- Jahr 2 bis 3 (Buy-and-Build): Übernahme zweier regionaler Wettbewerber mit jeweils 15 Millionen Euro Umsatz und 1,5 Millionen Euro EBITDA. Beide Zukäufe gelangen zu einem Bewertungsmultiple von lediglich 5,0x (Multiple Arbitrage). Durch die Bündelung der Beschaffung sank die Materialaufwandsquote um 2,1 Prozentpunkte.
- Jahr 4 (Digitalisierung und Vertrieb): Einführung eines einheitlichen ERP- und CRM-Systems, Ausrichtung der Vertriebsprovisionen auf Roherträge und standardisierte Angebotsprozesse.
3. Ergebnis beim Verkauf (Exit)
- Kennzahlen beim Ausstieg: Der Umsatz stieg auf 115 Millionen Euro, das konsolidierte EBITDA wuchs auf 18,4 Millionen Euro (Margenanstieg von 12 % auf 16 %).
- Verkaufserlös: Dank führender Marktstellung, bereinigter Organisation und standardisierter IT kaufte ein internationaler Stratege das Unternehmen zum 11,0-fachen EBITDA.
- Finanzielles Gesamtergebnis:
- Gesamtwert beim Verkauf: 202,4 Millionen Euro
- Verbleibende Schulden: Dank des starken Cashflows auf 12,0 Millionen Euro abgetragen
- Erzielter Eigenkapitalwert: 190,4 Millionen Euro
- Fondsrendite: Aus den eingesetzten 30,6 Millionen Euro Eigenkapital wurden 190,4 Millionen Euro. Das entspricht mehr als dem 6,2-fachen des eingesetzten Kapitals (MoIC) bei einer jährlichen Rendite (IRR) von über 40 %.
Dieses Praxisbeispiel verdeutlicht: Der Löwenanteil des Wertzuwachses entstand nicht durch passive Marktbewegungen, sondern durch messbare operative Verbesserungen im Vertrieb, im Einkauf und bei der Portfolioerweiterung.
Typische Fallstricke in der Portfoliopraxis
Selbst erfahrene Teams stoßen bei der Umsetzung an typische Hürden, wenn die Praxis unterschätzt wird:
- Besserwisserei statt Partnerschaft: Wenn Operating Partner als Kontrollinstanz auftreten und den Geschäftsführer bevormunden, verliert das Management die Motivation. Gute Partner arbeiten als Unterstützer, nicht als Ersatzgeschäftsführer.
- Zukäufe ohne echte Integration: Unternehmen werden zwar formal übernommen, verbleiben aber in getrennten Silos mit doppelter Verwaltung und eigenen Softwaresystemen. Die Synergien verpuffen.
- Zögern bei Personalentscheidungen: Passt ein Manager nicht zu den Anforderungen der Wachstumsphase, warten Gesellschafter oft 12 bis 18 Monate zu lange mit dem Wechsel. Dieser Zeitverlust lässt sich bei begrenzter Haltedauer kaum aufholen.
- Fehlende Nachhaltigkeit bei Einmaleffekten: Kostensenkungen werden gefeiert, sind aber nicht prozessual verankert. Prüft ein Käufer die Zahlen vor dem Exit genau, streicht er diese Gewinne sofort wieder aus der Bewertung heraus.
Fazit und Ausblick: Value Creation im Private Equity
Value Creation im Private Equity ist längst keine Frage des Bauchgefühls mehr, sondern erfordert ein methodisches Vorgehen. Wer in Zeiten normalisierter Zinsen verlässliche Renditen für seine Investoren erzielen will, muss Unternehmen im Kern weiterentwickeln.
Erfolgreiche Beteiligungsfonds bauen deshalb kontinuierlich eigene Kompetenzen auf – von Pricing-Experten über Digitalisierungsspezialisten bis hin zu Integrations-Teams für Zukäufe. Der finale Verkaufserlös entscheidet sich nicht in den letzten Verhandlungsrunden vor dem Exit, sondern entsteht durch disziplinierte, handfeste Arbeit an jedem einzelnen Tag der Beteiligung.
Häufig gestellte Fragen (FAQ) zu Value Creation im Private Equity
Was unterscheidet Financial Engineering von operativer Wertschöpfung?
Financial Engineering setzt auf Kapitalhebel, hohe Fremdfinanzierung und günstige Marktphasen beim Wiederverkauf. Operative Wertschöpfung hingegen packt das Tagesgeschäft an: Prozesse beschleunigen, Einkaufspreise verhandeln, Kundenbeziehungen profitabler machen und das Unternehmen über Zukäufe gezielt vergrößern.
Welche konkrete Aufgabe hat ein Operating Partner?
Ein Operating Partner bringt eigene Industrie- oder Beratungserfahrung mit und unterstützt das Führungsteam des Portfoliounternehmens bei der praktischen Umsetzung des Entwicklungsplans. Er greift nicht in das operative Tagesgeschäft ein, steuert aber Schlüsselprojekte, löst Blockaden und schlägt die Brücke zwischen Geschäftsführung und Investment-Team.
Wie entsteht der Gewinn durch Multiple Arbitrage bei Buy-and-Build?
Kleinere Firmen sind am Markt oft deutlich günstiger zu haben als große Plattformen. Kauft ein Fonds einen kleineren Wettbewerber für das 5-fache EBITDA und integriert ihn in sein Kernunternehmen, wird dieser Zukauf beim späteren Gesamtverkauf zum höheren Plattform-Multiple (beispielsweise 10x oder 11x) bewertet. Der rechnerische Bewertungssprung fließt direkt in die Rendite.
Was regelt der 100-Tage-Plan (Value Creation Plan)?
Der 100-Tage-Plan bündelt die wichtigsten Sofortmaßnahmen direkt nach dem Einstieg. Er legt Verantwortlichkeiten, Deadlines und Budgets für die wichtigsten drei bis fünf Projekte fest, damit das Tempo der Transaktion nahtlos in konkrete operative Verbesserungen übergeht.
Warum gilt die Preisoptimierung als schnellster Renditehebel?
Preisanpassungen verlangen meist keine langen Vorlaufzeiten oder teure Investitionen. Gelingt es beispielsweise einer Firma mit 10 % operativer Marge, die realisierten Preise ohne Kundenabwanderung um lediglich 2 % anzuheben, steigt das operative Betriebsergebnis bei gleicher Kostenbasis rechnerisch sofort um 20 %.