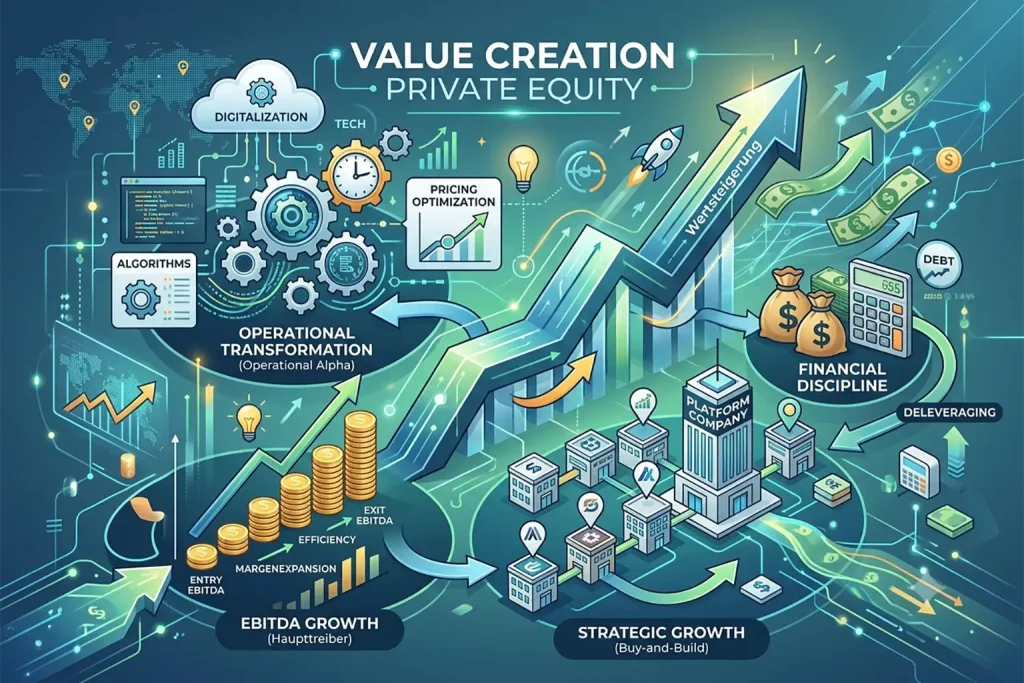
Principales faits concernant la création de valeur par PE
- Définition : L’augmentation ciblée de la valeur du capital propre d’une société de portefeuille au cours de la période de détention typique de 4 à 7 ans jusqu’à la sortie.
- Les trois sources de revenus :
- Croissance de l’EBITDA : le chiffre d’affaires et l’expansion des marges représentent aujourd’hui la majeure partie de la croissance totale, % soit entre 60 et 75 %.
- Déleverage : La dette prévisible, calculée % à partir du cash flow courant, représente une contribution solide de 15 à 25 %.
- Évolution multiple : Une augmentation du multiplicateur d’évaluation lors de la vente est imprévisible dans le contexte des taux d’intérêt actuels et ne % représente généralement que 0 à 15 %.
- Instrument clé : Le Value Creation Plan (VCP), piloté par des partenaires opérationnels internes expérimentés.
- Un levier essentiel : les approches buy-and-build visant à exploiter spécifiquement l’arbitrage multiple (l’acquisition de petits add-ons à des prix inférieurs à ceux du groupe principal).
Qu’est-ce que la création de valeur dans le Private Equity ? (Définition)
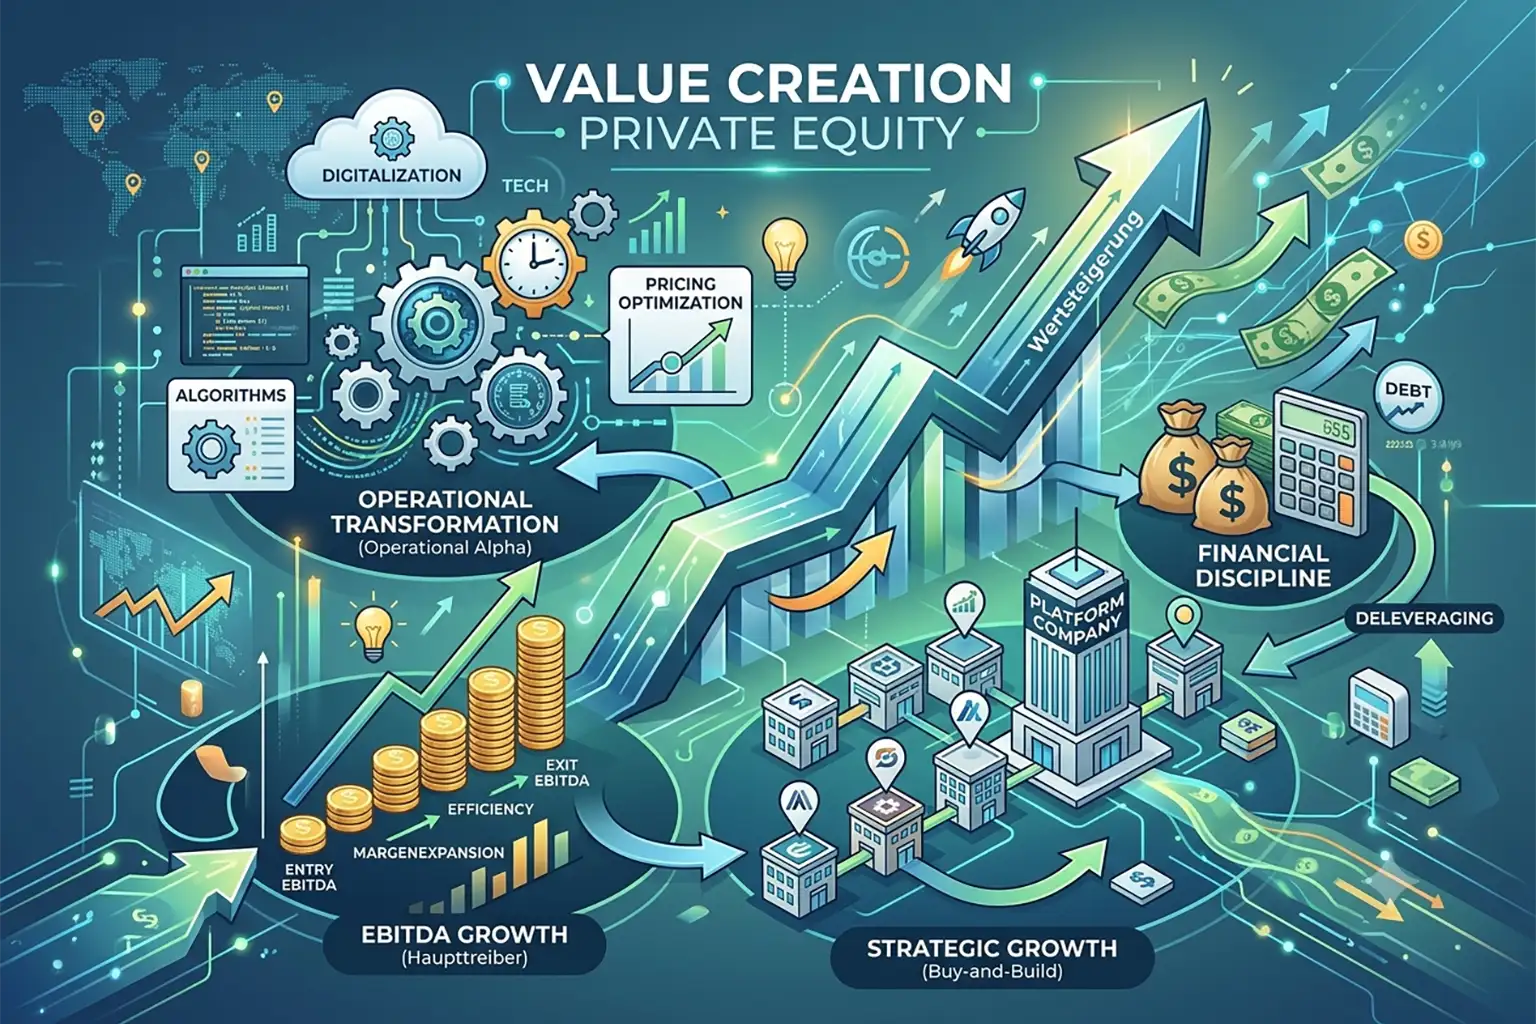
Contrairement aux investissements passifs, il s’agit d’une approche active de création de valeur (Active Ownership). L’objectif n’est pas de s’attendre à ce que l’entreprise croisse uniquement grâce aux tendances générales du marché. Au lieu de cela, les fonds d’investissement recourent à des programmes de transformation structurés : ils optimisent les modèles commerciaux existants, améliorent les marges, ouvrent de nouveaux marchés et préparent systématiquement l’organisation à une vente profitable (sortie) à un acheteur stratégique ou à un investisseur de suivi.
La création de valeur comprend essentiellement trois dimensions :
- Valorisation opérationnelle : Des améliorations concrètes d’efficacité dans la vie quotidienne des entreprises – de l’optimisation des prix pour les B2B à la création de synergies en matière d’achat, en passant par la réduction des délais de traitement et des stocks.
- Création de valeur stratégique : réorientation de l’entreprise grâce à des acquisitions de sociétés existantes, une expansion internationale et la rationalisation des activités non rentables.
- Discipline financière : gestion professionnelle des flux de trésorerie, remboursement continu des emprunts d’acquisition et systèmes de notation transparents et basés sur des données.
Le changement de paradigme : pourquoi l’ingénierie financière ne fonctionne pas à elle seule
Au fil des années, le Private Equity fonctionnait selon un modèle bien établi : une forte proportion de capitaux propres (Leverage) augmentait la rentabilité de la part de capitaux propres, tandis que des multiples de croissance des marchés (Multiple Expansion) assurant une forte sortie d’actifs même en cas de faible performance opérationnelle, dissimulait des inefficacités.
„ Celui qui s’en remet encore aujourd’hui à des multiples de valorisation en hausse et à des prêts bon marché spécule – la valeur réelle ne se crée que là où les entreprises fonctionnent mieux opérationnellement qu’avant l’entrée en jeu. “
Ce contexte a radicalement changé. Les taux d’intérêt bas, la prudence accrue des banques et les marchés d’exit plus exigeants obligent les investisseurs à repenser leur stratégie.
- Phase classique de l'IPO (avant 2008) :
- Principal moteur de la croissance des rendements : une réduction agressive de la dette et une restructuration financière
- Partie de capitaux étrangers : typiquement 65 à 80 % %
- Focus de l’équipe d’investissement : gestion des transactions, structuration fiscale et levage de fonds
- Phase de faibles taux d’intérêt (2010 à 2021) :
- Principal moteur de rendement : l’expansion générale du marché et la hausse des multipliplicateurs d’évaluation
- Part du capital externe : 50 à 65 %
- Focus du team d'investissement : sourcing rapide, exploitation des mégatrends et multiple arbitrages
- Phase actuelle du marché (à partir de 2022) :
- Principal moteur de la performance : amélioration des marges opérationnelles et des résultats
- Part du capital étranger : 35 à 50 % pour les conservateurs %
- Focus du team d'investissement : collaboration étroite avec la direction, les partenaires opérationnels, des modèles de prix basés sur des données et la consolidation des plateformes
Les sociétés de capital-investissement d’aujourd’hui ne se considèrent plus comme des simples intermédiaires financiers. Elles interviennent en tant que partenaires d’expérience qui développent spécifiquement les entreprises de portefeuille grâce à leur expertise, leur discipline en matière de processus et leurs contacts dans le secteur.
Le modèle hybride : les trois piliers de la génération de valeur moderne
Le modèle hybride combine la discipline financière des investisseurs classiques avec la force d’exécution industrielle et opérationnelle. L’augmentation de la valeur repose sur trois piliers fondamentaux :
- Colonne 1 : Excellence opérationnelle (expansion des marges) – Réaliser le potentiel de rendement direct grâce à un prix orienté valeur, une gestion stricte des liquidités et du travail en circulation ainsi qu’une acquisition ciblée.
- Colonne 2 : Croissance stratégique et M&A – Amélioration accélérée grâce à des concepts de buy-and-build, l’exploration de nouveaux marchés étrangers et une élimination systématique des activités non rentables.
- Colonne 3 : Technologie, données et ESG (multiplicateurs) – Protection des bénéfices en cas de vente grâce à des architectures de données transparentes, des systèmes ERP modernes et des normes ESG fiables.
1. Excellence opérationnelle (expansion des marges)
- Prix basés sur la valeur : dans le milieu des petites entreprises, les calculs historiques de marge de bénéfice prédominent toujours. Si l’on différencie les prix en fonction de la véritable utilité pour le client, modifie les modèles de tarification et négocie systématiquement les commandes non rentables, cela se traduit sans délai notable dans le résultat opérationnel.
- Optimisation du fonds de roulement : La réduction de la durée de l’engagement de capitaux (cycle de conversion de trésorerie) grâce à une gestion ciblée des créances, des objectifs de paiement plus longs dans le domaine de l’achat et des stocks plus légers libère immédiatement des liquidités. Ce capital sert à réduire la dette ou à financer des acquisitions sans avoir recours à des fonds supplémentaires provenant des associés.
- Achats et frais généraux : En franchissant les limites des portefeuilles, il est possible de regrouper des besoins standard tels que les licences informatiques, les prestations logistiques ou les assurances afin d’offrir des conditions avantageuses aux grands clients. En parallèle, les structures administratives déjà développées sont rationalisées.
2. Croissance stratégique et acquisition d’actifs
- Stratégie de plateforme : une entreprise bien structurée avec une équipe dirigeante solide et une infrastructure informatique robuste constitue le noyau. Dans ce cadre, de plus petits concurrents sont progressivement intégrés.
- Arbitrage multiple : Les achats de petite taille sont souvent nettement moins coûteux que sur les plateformes établies. Par exemple, si des concurrents plus petits sont acquis à hauteur de 5 fois le chiffre d’affaires annuel et intégrés sur une plateforme évaluée à 10 fois le chiffre d’affaires annuel à l’issue de l’acquisition, cette augmentation de la valeur déjà obtenue grâce à cette acquisition représente déjà une somme importante.
- Structure de distribution et approche « go-to-market » : La distribution est transformée de réseaux de personnes vers des systèmes évolutifs : gestion claire de la pipeline, génération de leads basée sur le CRM et modèles de commission qui récompense les contributions financières plutôt que le chiffre d’affaires.
3. Transformation numérique et ESG en tant que multiple d’effet
- Gestion transparente des données : La mise en place de tableaux de bord fiables garantit que des données telles que la délocalisation des clients, les coûts d’acquisition et les contributions de couverture sont disponibles en temps réel pour chaque ligne de produits, au lieu de devoir attendre des mois pour obtenir les résultats des BWA.
- ESG comme moteur de valeur : la durabilité n’est pas un élément obligatoire dans la gestion moderne des portefeuilles, mais elle a un impact direct sur la valeur d’exode. Les acheteurs paient des primes vérifiables pour les entreprises dotées d’une chaîne d’approvisionnement transparente, d’une production plus efficiente en énergie et d’une gouvernance solide, car cela minimise les risques futurs.
Souhaitez-vous un bref conseil à ce sujet ?
La déconstruction de la rentabilité : la PE-EBITDA Bridge
Pour démontrer de manière compréhensible comment un gain de valeur a été réalisé, les professionnels de l’investissement analysent systématiquement le rendement total en divisant chaque élément en éléments distincts.
La croissance totale du fonds de capital propre résulte de la différence entre le prix du capital propre au moment de l’exit et le capital initial utilisé lors de l’acquisition. Il est calculé à partir du bénéfice avant intérêts, impôts et amortissement ajusté multiplié par le multiple d’exit obtenu, diminué des dettes financières nettes restantes, comparé à la même calculatrice lors de l’entrée.
Cette augmentation de valeur se répartit en trois leviers mesurables :
- Impact opérationnel (croissance de l’EBITDA) : Le simple bénéfice opérationnel entre l’entrée et la sortie, évalué au moyen du multiple d’entrée initial. Ce poste reflète la valeur créée par l’équipe grâce à l’amélioration des marges et à la croissance organique.
- Multiplicateur d’effets : l’EBITDA dégagé multiplié par la variation du multiplicateur d’évaluation. Ce facteur mesure la manière dont le marché valorise plus fortement l’entreprise lors de l’exit – que ce soit grâce à des conditions du marché changeantes, à une position de leader sur le marché ou à une histoire d’entreprise plus étoffée.
- Effet de délivergence : la différence entre la dette nette au début et à la fin de la période de garantie. Cela montre le nombre de prêts que l’entreprise a pu refinancer grâce à son propre flux de trésorerie libre.
Le cycle opérationnel : de la planification à 100 jours à l’abandon
L’augmentation opérationnelle n’est pas un processus ad-hoc, mais suit un rythme fixe tout au long du cycle de vie de l’investissement :
1. Pré-signature : Due Diligence opérationnelle (ODD)
Bien avant l’exécution de l’opération, l’équipe commerciale examine, en collaboration avec ses partenaires opérationnels, les possibilités réelles d’amélioration :
- Quels potentiels de marge peuvent être immédiatement identifiés dans le cadre d’un comparatif entre les secteurs ?
- Où se trouvent des espaces de jeu non utilisés en termes de prix et de conditions ?
- Quelles investissements en TI et en ressources humaines sont inévitables pour soutenir la croissance prévue ?
2e jour 1 à 100 : Fixation du Value Creation Plan (VCP)
- Interesses convergents : introduction de programmes de participation substantiels (Sweet Equity) afin que la direction et l’investisseur puissent travailler ensemble financièrement.
- Concentration sur quelques initiatives : définition de trois à cinq projets principaux pour les premiers mois. En général, la création de valeur n’est pas compromise par l’absence de concepts, mais par une surcharge de travail.
- Suivi rigoureux : création d’un bureau de projet (PMO) qui contrôle hebdomadairement les échéances, les jalons et les effets monétaires.
3. Transformation et add-ons (mois 4 à 48)
- Traitement cohérent des programmes de vente, de tarification et d’efficacité.
- Acquisition ciblée et intégration rapide de deux à quatre petites entreprises complémentaires.
- Unification des systèmes centraux (ERP, comptabilité, CRM) afin de tirer parti des effets de la taille.
4. Prêt à la sortie (6 à 12 mois avant la sortie)
- Renforcement de l’histoire de l’avenir : présentation claire de la prochaine phase de développement du successeur (par exemple, nouveau marché régional ou segment de services supplémentaire).
- Due Diligence des fournisseurs (VDD) : Établissement précoce de rapports indépendants sur les finances, l’informatique, le droit et les taxes afin d’exclure des déductions de prix dans les négociations finales.
Deep Dive : le pricing opérationnel B2B comme principal levier de l’EBITDA
Parmi toutes les variables du plan de création de valeur, le résultat opérationnel réagit le plus fortement aux optimisations des prix. Alors que les réductions de coûts souvent nécessitent des coupes douloureuses et que les développements de produits prennent des années, chaque point de pourcentage supplémentaire réalisé dans le prix finit pratiquement sans délai dans les bénéfices.
„ Le pricing est le levier le plus direct dans le portefeuille : chaque point de pourcentage adopté s’inscrint directement dans le résultat opérationnel, sans détour ni perte de temps. “
C’est précisément dans les PME dirigées par des propriétaires qui rencontrent souvent des faiblesses similaires : des structures de prix établies de longue date, des calculs forfaitaires et des équipes commerciales réticentes à augmenter les prix.
1. Analyse du Pocket-Price-Waterfall (élimination des fuites de marge)
La première étape consiste à dégager le revenu réel restant par produit et par client. Entre le prix de vente officiel et le bénéfice net (pocket price), beaucoup d'argent disparaît souvent :
- Des remises spéciales non vérifiées et des concessions de bon sens sans contrepartie
- Les frais de transport, les frais de livraison de petites quantités et les frais d'emballage qui sont supportés par l'entreprise elle-même
- Bons de fidélisation, rabais et primes de fin d'année
- Des services supplémentaires coûteux et des adaptations qui ne sont jamais facturées au client
Si cette chaîne est analysée en détail, il devient rapidement évident que, dans la plupart des cas, les clients supposés importants ne réalisent guère d’argent au final ni ne génèrent même pas de pertes.
2. Le playbook de tarification en 4 étapes pour la pratique
Un associé opérationnel expérimenté privilégie, dans les premiers mois, une approche claire :
- Étape 1 : Mettre en œuvre les mesures immédiates (mois 1 à 2)
- Ne supprimer les remises spéciales non contractuelles et ne faire respecter les quantités minimum d'achat.
- Introduction de primes claires pour les coûts plus élevés des matières premières, des frais de transport et des énergies.
- Étape 2 : Différencier les groupes de clients (mois 2 à 3)
- Renonciation à des augmentations tarifaires générales pour l'ensemble de la gamme de produits.
- Diviser de manière ciblée les articles standard interchangeables et les produits essentiels à prix élevé qui sont indispensables.
- Étape 3 : Réglementer de manière contraignante les processus de libération (mois 3 à 4)
- Définition de limites claires : les remises supplémentaires ne peuvent être accordées que avec l'autorisation de la direction commerciale ou de vente.
- Introduction de règles de calcul simples afin que les vendeurs puissent directement mesurer l’effet de marge lors de la création de leurs offres.
- Étape 4 : transformer la rémunération de la vente en contributions de couverture
- Les parts variables du salaire ne sont plus calculées en fonction du chiffre d’affaires brut, mais du bénéfice brut généré.
- Mettre en œuvre des séances de formation pratique en négociation afin que les chargés de clientèle puissent mener des discussions sur les prix de manière sûre et avec des arguments convaincants.
Grâce à ces mesures, la marge opérationnelle dans le portefeuille peut, selon l'expérience, augmenter de 150 à 300 points de base en 6 à 12 mois – un effet qui pousse disproportionnellement les recettes de vente en hausse.
Exemple pratique : augmentation de la valeur d'un fournisseur industriel de taille moyenne
La façon dont ces leviers interagissent en pratique est illustrée par l’exemple d’une entreprise industrielle classique du secteur des pièces de précision :
1. Situation initiale lors de l’entrée (Entry)
- Mesures clés : chiffre d'affaires de 60 millions d'euros, EBITDA de 7,2 millions d'euros (12 % de marge d'% EBITDA).
- Evaluation et financement : entrée en bourse à 8,5 fois le bénéfice d’exploitation, ce qui représente une valeur totale (Enterprise Value) de 61,2 millions d’euros. Financement avec 30,6 millions d’euros en prêts bancaires (50 % LTV) et 30,6 millions d’euros en fonds propres du fonds.
- Des défis : une direction fortement centrée sur l’ancien propriétaire, une comptabilité rigide, un achat fragmenté auprès de plus de 450 fournisseurs et un système informatique obsolète sans contributions client.
2. Mise en œuvre des initiatives de création de valeur (durée de mise en œuvre de 5 ans)
- Année 1 (lever de fonds immédiat) : L’annulation de rabais non coordonnés et l’introduction de frais de matériel ont permis d’enregistrer un bénéfice d’exploitation de 1,4 million d’euros. La réduction des stocks de sécurité excédentaire a libéré 3,8 millions d’euros de liquidités, qui ont été directement affectés à la cession de créances exceptionnelles.
- Année 2 à 3 (Acquisition et création d’entreprise) : La prise de contrôle de deux concurrents régionaux, chacun avec un chiffre d’affaires de 15 millions d’euros et un EBITDA de 1,5 million d’euros. Les deux acquisitions se font avec un multiple d’évaluation de seulement 5,0x (multiple arbitrage). La concentration de l’approvisionnement a permis de réduire de 2,1 points de pourcentage le taux de consommation de matières premières.
- Année 4 (digitalisation et distribution) : mise en place d’un système ERP et CRM unique, orientation des commissions de vente vers les revenus bruts et mise en place de processus d’offre standardisés.
3e résultat lors de la vente (exit)
- Mesures clés lors de la sortie de l’entreprise : le chiffre d’affaires a atteint 115 millions d’euros, le bénéfice d’exploitation consolidé a augmenté à 18,4 millions d’euros (augmentation de la marge de 12 % % à 16 %). %.
- Valeur marchande : Grâce à une position de leader sur le marché, une organisation rationalisée et une infrastructure informatique standardisée, un stratège international a acquis l’entreprise pour un prix 11,0 fois supérieur à son EBITDA.
- Résultat financier total :
- Valeur totale lors de la vente : 202,4 millions d'euros
- Dépôts restants : grâce à un fort flux de trésorerie, ils sont passés à 12,0 millions d'euros
- Valeur du capital propre réalisé : 190,4 millions d’euros
- Rendite du fonds : Sur les 30,6 millions d'euros de capital propres investis, 190,4 millions d'euros ont été générés. Cela représente plus que le 6,2 fois du capital investi (MoIC) avec un rendement annuel (IRR) supérieur à 40 %.
Ce cas pratique illustre que la majeure partie de la croissance de la valeur n'est pas due à des mouvements passifs du marché, mais à des améliorations opérationnelles mesurables dans les domaines de la vente, de l'achat et de l'élargissement du portefeuille.
Cas types dans la pratique de la gestion de portefeuille
Même les équipes expérimentées rencontrent des obstacles typiques lors de la mise en œuvre lorsque la pratique est sous-estimée :
- Ignorance plutôt que partenariat : lorsque les associés opérationnels interviennent en tant que représentants de contrôle et donnent leur avis à l’administrateur délégué, la motivation du management diminue. De bons partenaires travaillent en tant qu’accompagnateurs, pas comme des dirigeants suppléants.
- Les acquisitions sans véritable intégration : les entreprises sont bien formellement reprises, mais restent dans des silos distincts avec une double administration et leurs propres systèmes informatiques. Les synergies s’effacent.
- Douleur dans les décisions de personnel : si un dirigeant ne correspond pas aux exigences de la phase de croissance, les associés attendent souvent 12 à 18 mois avant de changer. Cette perte de temps est difficile à rattraper avec une durée de détention limitée.
- Absence de durabilité dans les effets ponctuels : les économies réalisées sont célébrées, mais elles ne sont pas intégrées dans le processus. Si un acheteur examine attentivement les chiffres avant de quitter la société, il élimine immédiatement ces gains de valeur de sa comparaison.
Conclusion et perspectives : Création de valeur dans le Private Equity
Création de valeur dans le Private Equity Ce n’est plus une question de bon sens, mais exige une approche méthodologique. Pour obtenir des rendements fiables pour ses investisseurs dans des conditions de taux d’intérêt normalisés, il faut continuer à développer les entreprises à leur cœur.
Les fonds de capital-investissement performants développent donc constamment leurs propres compétences – des experts en pricing aux spécialistes de la digitalisation en passant par les équipes d’intégration pour les acquisitions. Le produit final de vente ne se décide pas lors des dernières négociations avant l’exit, mais résulte d’un travail rigoureux et concret réalisé chaque jour durant la durée de la participation.
Questions fréquemment posées (FAQ) sur la création de valeur dans le Private Equity
Qu’est-ce qui distingue l’ingénierie financière de la création de valeur opérationnelle ?
L’ingénierie financière repose sur l’effet de levier financier, une forte autofinancement et des phases favorables sur le marché du revente. La création de valeur opérationnelle, en revanche, s’attaque au quotidien : accélérer les processus, négocier les prix d’achat, rendre les relations avec les clients plus rentables et augmenter spécifiquement l’entreprise grâce à des acquisitions.
Quelle tâche concrète a un associé opérationnel ?
Un associé opérationnel apporte sa propre expérience de l’industrie ou de la conseil et soutient l’équipe de direction de l’entreprise de portefeuille dans la mise en œuvre pratique du plan de développement. Il n’intervient pas dans le quotidien opérationnel, mais supervise les projets clés, résout les blocages et crée la liaison entre la direction et l’équipe d’investissement.
Comment se produit le bénéfice grâce à l’arbitrage multiple dans le cadre du modèle Buy-and-Build ?
Les entreprises plus petites sont souvent beaucoup moins coûteuses sur le marché que les grandes plateformes. Si un fonds achète un concurrent plus petit pour 5 fois son EBITDA et l’intègre à son entreprise mère, cette acquisition est évaluée à un multiple plus élevé pour le total de ses ventes ultérieures (par exemple 10x ou 11x). Cette augmentation de la valeur calculée contribue directement à la performance.
Qu’est-ce que le plan à 100 jours (Value Creation Plan) ?
Le plan à 100 jours réunit les mesures immédiates les plus importantes immédiatement après le lancement. Il définit les responsabilités, les délais et les budgets pour les trois à cinq projets les plus importants, afin que le rythme de la transaction passe sans interruption en améliorations opérationnelles concrètes.
Pourquoi l’optimisation des prix est-elle considérée comme le moyen le plus rapide de générer des rendements ?
Les ajustements de prix ne nécessitent généralement pas de longues délais d’anticipation ni d’investissements coûteux. Par exemple, si une entreprise ayant une marge % opérationnelle de 10 % parvient à augmenter ses prix de vente de seulement 2 % sans que cela n’ait % d’impact sur la clientèle, le résultat opérationnel augmente de manière mathématique immédiatement de 20 % avec des coûts constants. %.