Chiffres clés de l'organisation des achats
- Cadre organisationnel contraignant (rôles, processus, validations et interfaces) pour l'achat à l'échelle de l'entreprise de biens directs et indirects ainsi que de services.
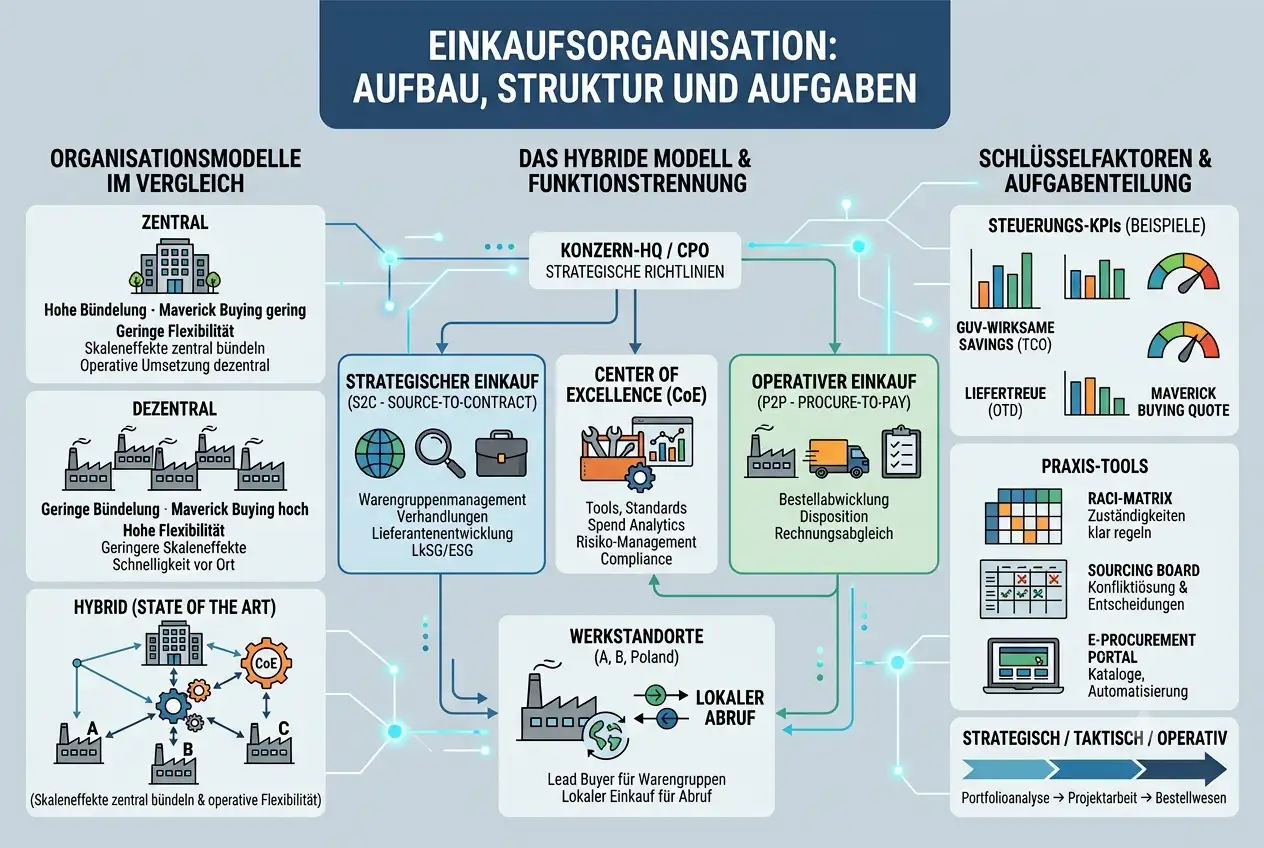
- Modèle de bonnes pratiques : Le modèle hybride (matrice / acheteur leader) minimise les conflits d'objectifs en centralisant les économies d'échelle et en maintenant la mise en œuvre opérationnelle de manière décentralisée.
- Séparation stricte des fonctions : distinction nette entre les achats stratégiques (Source-to-Contract : familles d'achats, négociations, développement des fournisseurs) et les achats opérationnels (Procure-to-Pay : traitement des commandes, réapprovisionnement, rapprochement des factures).
- KPI de pilotage : économies ayant un impact sur le compte de résultat (approche TCO), taux d'achats sauvages (maverick buying), respect des délais de livraison (OTD) ainsi que le degré d'automatisation (par ex. taux de commandes sans intervention humaine [no-touch] pour les articles de classe C).
1. Définition et importance stratégique de la fonction achats
„Celui qui conçoit les achats uniquement comme une prise de commandes opérationnelle brûle de l'argent et met en péril sa capacité de livraison ; la véritable création de valeur n'intervient que là où l'approvisionnement agit d'égal à égal avec la direction générale.“
Dans les marchés hautement concurrentiels, la décision Structure des achats principalement par le biais de la marge opérationnelle. Trois objectifs sont ici au centre :
- Réduction mesurable des coûts et TCO : négociation systématique des coûts globaux (Total Cost of Ownership) au lieu des seuls prix d'achat, ainsi que réduction des coûts de processus et de transaction.
- Minimisation des risques et résilience : Évitement ciblé des dépendances envers un fournisseur unique et sécurisation de chaînes d'approvisionnement robustes en cas de pénuries.
- Sécurité juridique & conformité : Respect des exigences réglementaires (notamment la loi sur le devoir de diligence dans la chaîne d'approvisionnement / LkSG, les critères ESG et les obligations de reporting CSRD).
2. Comparaison directe des trois modèles d'organisation
Les entreprises choisissent leur modèle d'approvisionnement principalement sur la base de la répartition géographique, de la complexité des produits et de l'homogénéité des volumes d'achat.
Achats centraux
- Lieu de décision : Siège social / direction des achats centrale
- Pouvoir de négociation : Maximal, car tous les volumes sont regroupés en un seul endroit
- Vitesse de réaction : plutôt lente en raison des processus d'approbation standardisés
- Achats sauvages : Très faibles grâce à des seuils d'approbation uniformes
- Convient parfaitement aux entreprises mono-site ou à celles dont les besoins en matériel sont très homogènes.
Achats décentralisés
- Lieu de décision : Directement dans les différentes usines ou sociétés étrangères
- Pouvoir de négociation : faible ; les sites agissent de manière isolée sur le marché.
- Vitesse de réaction : très élevée grâce à de courts canaux de décision directement à l'établi
- Achats sauvages : Élevés ; Les départements achètent souvent en contournant le système
- Pertinence : Utile pour des secteurs d'activité totalement autonomes ou des besoins particuliers extrêmement spécifiques à un site
Achat hybride (état de l'art)
- Lieu de décision : stratégie et négociation centralisées, exécution opérationnelle décentralisée
- Pouvoir de négociation : Très élevé grâce à la centralisation mondiale des catégories d'achats
- Vitesse de réaction : élevée, car les équipes locales gèrent les activités quotidiennes de manière autonome
- Achats sauvages : Minimisation par des systèmes de catalogues fermés et des contrats-cadres définis
- Pertinence : Le standard pour les PME en croissance et les grands groupes multi-sites
3. Focus : Le modèle hybride (approche acheteur principal et centre d'excellence)
Le modèle hybride résout le dilemme classique entre la proximité avec l'usine et le pouvoir d'achat du groupe grâce à une structure matricielle.
Le concept d'acheteur de leads
Dans ce cas, le site ayant le plus grand besoin ou le plus grand savoir-faire technique assume la direction à l'échelle du groupe pour une catégorie de produits spécifique (par exemple, l'usine A pour la technique d'entraînement, l'usine B pour les consommables) :
- Rôle de l'acheteur leader : analyse de marché, appels d'offres mondiaux, négociations de prix et de contrats ainsi que qualification des fournisseurs pour la catégorie de produits concernée.
- Rôle des achats locaux : simple appel sur les contrats-cadres négociés, garantie de la livraison dans les délais et retour d'information direct sur la performance des fournisseurs à l'acheteur principal.
Structure organisationnelle de l'organisation hybride :
- Directeur des Achats / CPO : Stratégie globale, fixation des objectifs et responsabilité budgétaire.
- Centre d'excellence (structure de pilotage) : mise à disposition d'outils logiciels, analyse des dépenses (Spend Analytics) à l'échelle du groupe, modèles juridiques et normes de processus.
- Lead Buyer (p. ex. sur le site A) : stratégie d'achats de familles de produits, regroupement des besoins de tous les sites et conduite des négociations de contrats-cadres.
- Acheteurs opérationnels (sites A, B, C) : appels de livraison locaux, gestion des réclamations en usine et interface opérationnelle avec la production.
Le Centre d'Excellence (CoE)
Le CoE décharge les achats des tâches de routine et garantit le respect des standards :
- Mise en place et gestion de systèmes d'e-procurement et de workflows d'approbation automatisés.
- Création de tableaux de bord de dépenses et de fiches d'évaluation des fournisseurs valides.
- Surveillance des obligations de documentation légales (par exemple, audits LkSG, contrôles des listes de sanctions).
Souhaitez-vous un bref conseil à ce sujet ?
4. Examen approfondi : Gouvernance, répartition des rôles et matrice RACI en pratique
Dans l'organisation matricielle, les intérêts des usines et les objectifs d'économies mondiales s'affrontent inévitablement. Un acheteur, subordonné sur le plan disciplinaire au directeur d'usine mais sur le plan fonctionnel à l'acheteur principal, se retrouve rapidement entre deux chaises. Des garde-fous clairs permettent d'éviter les frictions.
Distribution RACI pour des responsabilités claires :
- Stratégie de groupe de produits et sourcing : L'acheteur principal décide de manière contraignante (Accountable / Responsible). Les acheteurs locaux et la conception technique apportent leurs exigences (Consulted). La direction est informée du résultat (Informed).
- Conclusion du contrat & Fixation des prix : Relève uniquement du Lead Buyer (Responsible / Accountable), avec le soutien du CoE pour les clauses juridiques cadres (Consulted).
- Appel de commandes sur site : L'acheteur local gère de manière autonome (Responsible / Accountable). L'acheteur principal (Lead Buyer) voit les chiffres agrégés dans le reporting (Informed).
- Réclamations : l'assurance qualité locale enregistre les erreurs (Responsible), le CoE intègre les données dans l'évaluation des fournisseurs à l'échelle du groupe (Accountable).
Limites de valeur contraignantes au quotidien :
- Jusqu'à 5 000 € (besoins sur catalogue) : commande libre par les collaborateurs habilités via des catalogues électroniques (punch-out). Aucune implication manuelle des achats stratégiques.
- 5 000 € à 50 000 € (Sourcing local) : l'acheteur local recueille des offres, mais doit exclusivement choisir parmi le vivier de fournisseurs validé par l'acheteur principal.
- À partir de 50 000 € (réserve stratégique) : Transfert obligatoire à l'acheteur leader (Lead Buyer) pour l'appel d'offres, la négociation et l'approbation du conseil d'administration.
Résolution des conflits via le Sourcing Board :
Si un directeur d'usine insiste par habitude sur un fournisseur local plus cher, un comité d'achats neutre (CPO, direction du CoE, directeur d'usine concerné) tranche. Les seuls critères retenus sont la rentabilité globale (TCO) et la sécurité des approvisionnements – à l'exclusion de toute préférence personnelle.
5. Répartition des tâches : Stratégique, Tactique et Opérationnel
Seuls ceux qui libèrent les stratèges de la paperasserie opérationnelle tirent pleinement parti des leviers du marché des achats.
Achats stratégiques (Source-to-Contract / S2C)
- Gestion des groupes de marchandises : analyse de portefeuille (par exemple matrice de Kraljic), élaboration de stratégies d'achat par famille d'achats.
- Gestion des fournisseurs : Sélection ciblée, négociation stratégique, entretiens annuels et établissement de partenariats de développement.
- Gestion contractuelle : Accords-cadres à long terme, barèmes de bonus, clauses d'indexation et protection contre les risques de change.
Achats tactiques (Interface)
- Traitement des besoins ponctuels et liés au site (investissements en machines, maintenance spécifique).
- Comparaisons de fournisseurs pour les projets dans le cadre d'accords-cadres existants.
- Lien entre les demandeurs internes (R&D, maintenance) et les fournisseurs externes.
Achats opérationnels (Procure-to-Pay / P2P)
- Vérification et conversion des demandes d'achat (DA) en commandes d'achat (Purchase Orders).
- Suivi des délais de livraison, confirmations de commande et gestion des rappels.
- Clarification des écarts de prix, de quantité et de facturation entre le port de l'usine et la comptabilité.
6. Guide : Mettre en place ou restructurer progressivement l'organisation des achats
La réorientation d'une structure d'achat existante réussit en cinq étapes pragmatiques :
- Créer de la transparence sur les dépenses : consolider l'ensemble des dépenses des 12 à 24 derniers mois par catégorie d'achats, par fournisseur et par site. Dévoiler sans ménagère les dépenses non transparentes („ achats sauvages “ ou « maverick buying »).
- Définir le modèle d'organisation : fixer des seuils, désigner un Lead Buyer et consigner les compétences dans une matrice RACI.
- Établir des outils numériques : affiner les processus de validation ERP, déployer des systèmes de catalogues pour les pièces C et éliminer les interfaces manuelles.
- Impliquer les départements spécialisés : intégrer la conception, la production et l'informatique dès le début. Les achats doivent agir en interne comme des résolveurs de problèmes, et non comme une instance de contrôle bureaucratique.
- Mesurer les succès : Mettre en place un reporting de KPI pertinent (économies nettes sur le P&L, degré d'automatisation, respect des délais de livraison) et le présenter mensuellement à la direction.
7. Exemple pratique : Transformation vers une organisation des achats hybride dans les entreprises de taille intermédiaire
Point de départ : Un constructeur de machines spéciales de taille moyenne (280 M€ de chiffre d'affaires annuel) exploite trois sites en Allemagne et en Pologne. Jusqu'à présent, chaque usine achetait de manière totalement autonome.
- Le problème principal : des pièces standardisées identiques, des poutres en acier et des composants pneumatiques ont été commandés auprès des mêmes fournisseurs, avec un écart de prix pouvant atteindre 18 % entre les usines. Le taux d’achats « hors norme » s’élevait à 22 %, car les ouvriers qualifiés se procuraient des vis et des outils localement, sans contrôle.
Le réalignement :
- Nomination d'un Lead Buyer : l'usine A, en tant que plus grand consommateur, regroupe la catégorie de produits acier/produits semi-finis. L'usine B prend en charge l'électronique et la sensorique, et l'usine C pilote la logistique, les emballages et les besoins indirects.
- Création d'un CoE : Une équipe de deux personnes au siège a pris en charge le reporting des dépenses à l'échelle du groupe et a standardisé les contrats d'achat.
- Solution de catalogue déployée : les articles C jusqu'à 5 000 € ont été transférés vers un portail d'e-procurement standardisé.
Résultat après un exercice financier :
- Économie nette : réduction globale et durable de 6,8 % des coûts sur l'ensemble des catégories de produits regroupées.
- Discipline : le taux de commandes non contrôlées est passé de 22 % à moins de 4 %.
- Vitesse : Le délai de traitement opérationnel d'une commande de routine est passé de quatre jours à moins de deux heures.
8. Conclusion : Facteurs de succès de l'organisation moderne des achats
„La stratégie d'achat la plus efficace s'avère inefficace dans les activités quotidiennes si les sites manquent de règles ou si les achats sont perçus comme un tigre de papier inoffensif.“
Un succès Organisation des achats repose sur trois piliers indispensables :
- Gouvernance claire : les équipes locales ont besoin d'une marge de manœuvre pour leurs activités quotidiennes, mais doivent impérativement respecter les contrats du *Lead Buyer* pour les articles stratégiques.
- Numérisation cohérente de la routine : les achats standards doivent s'effectuer en grande majorité sans contact (No-Touch-PO) via des catalogues. Cela libère du temps pour les acheteurs afin de se consacrer aux négociations ardues et au travail stratégique avec les fournisseurs.
- Regarder au-delà du prix d'achat : le succès des négociations se mesure aujourd'hui à l'aune de la sécurité des approvisionnements, de la flexibilité contractuelle et du développement partenarial, et non plus seulement à la remise à court terme sur la facture.
Celui qui équilibre parfaitement la balance entre la puissance d'achat des grands groupes et la réactivité locale grâce au modèle hybride transforme les achats en un facteur fiable de rentabilité et de stabilité pour l'ensemble de l'entreprise.
9. Foire aux questions (FAQ) sur l'organisation des achats
Comment les achats directs et indirects se distinguent-ils sur le plan organisationnel ?
Les achats directs procurent les matières premières, fournitures et composants qui entrent directement dans le produit final. Ils travaillent main dans la main avec la production, la conception et la chaîne logistique. Les achats indirects procurent les biens et services qui maintiennent l'activité opérationnelle (par exemple, l'infrastructure informatique, les agences de marketing, le parc automobile, les outillages). L'accent est mis ici sur les catalogues automatisés et les processus d'approbation simplifiés.
Qu'est-ce que le maverick buying et comment y remédier efficacement ?
Les achats sauvages désignent l'acquisition non autorisée de biens par les départements spécialisés directement en contournant les achats officiels. Il en résulte des remises perdues, des risques de responsabilité non assurés et une charge administrative double. Des limites d'approbation claires dans le système ERP, des catalogues de commandes faciles à utiliser pour les employés et la consigne stricte du service comptable de ne plus valider les factures sans numéro de commande (PO) valide permettent d'y remédier.
À partir de quelle taille d'entreprise est-il rentables de passer à un modèle d'achat hybride ?
En règle générale à partir de deux ou trois sites opérationnels et d'un volume d'achats externe d'environ 20 à 30 millions d'euros. Dès que des sites négocient indépendamment les uns des autres auprès des mêmes fournisseurs ou que des avantages notables liés au regroupement restent inutilisés, les coûts de mise en œuvre du modèle d'acheteur leader s'amortissent généralement dès la première année.
Quelles sont les tâches assurées par le Centre d'Excellence (CoE) au quotidien dans les achats ?
Le CoE agit comme un centre de services et de méthodes interne. Il décharge les acheteurs opérationnels et stratégiques de tâches spéciales chronophages : il exploite les plates-formes logicielles, analyse les données de dépenses, surveille les risques de la chaîne d'approvisionnement, standardise les modèles de contrats et veille à ce que les exigences légales telles que la loi sur le devoir de vigilance dans la chaîne d'approvisionnement (LkSG) soient documentées de manière rigoureuse.
Comment les conflits entre les directeurs d'usines locaux et les acheteurs principaux mondiaux sont-ils résolus ?
Grâce à des seuils de valeur clairs et à un organisme de conciliation contraignant (Sourcing Board). Si un directeur d'usine souhaite déroger à un contrat-cadre central pour des raisons régionales, il doit justifier cette démarche dérogatoire auprès du board sur la base de critères objectifs de rentabilité globale et de risque (TCO). Les préférences personnelles ou les habitudes ancrées sont ainsi neutralisées.